Закриття цінового розриву для новачка
Один і той самий ф'ючерсний контракт торгується на різних біржах за різними цінами. Гайд — про те, як читати цей розрив у SpreadLabs, як відрізнити розрив, який можна закрити, від того, який закрити не можна, і де платформа сама каже, скільки довелося б тримати позицію.
Що таке арбітраж цінового спреду
Ціновий спред — це різниця ціни одного й того самого безстрокового контракту на двох біржах. Безстроковий контракт (перп) — це ф'ючерс без дати закінчення: його можна тримати скільки завгодно довго.
Конструкція така: лонг на біржі з нижчою ціною, шорт на біржі з вищою, обидві ноги однакового розміру. Нога — це одна з двох половин угоди, тобто позиція на одній біржі. Така пара називається дельта-нейтральною: якщо токен зросте, лонг заробить рівно стільки, скільки втратить шорт, і навпаки. Тому позиція не залежить від того, куди піде токен, — вона залежить від того, чи зійдуться дві ціни назад.
Результат визначає не той розрив, який видно на екрані. Спред доводиться перетинати двічі: перший раз — коли відкриваєте обидві ноги, другий — коли закриваєте. SpreadLabs котирує обидва перетини окремо.
| Стовпець | Що котирує |
|---|---|
Entry Spread | Розрив, який перетинають під час відкриття позиції |
Exit Spread | Розрив, який перетинають під час її закриття |
Execution | Entry Spread плюс Exit Spread — повний оборот |
Усі три котируються на обсязі ордера, заданому в Depth, а не за абстрактною середньою ціною. Знак показує, в який бік спрямований розрив. Додатний Entry Spread означає, що розрив працює на угоду відкриття: коротка нога котирується дорожче за довгу, а отже, ви продаєте дорожче, ніж купуєте. Від'ємний означає, що за вхід доводиться платити. Exit Spread читається так само, але стосується угоди закриття, а Execution — це їхня сума з урахуванням знаків.
Друга половина арифметики — фандинг. Це періодичний платіж між власниками лонгів і шортів, який біржа списує й нараховує за розкладом — щогодини або кожні вісім годин, у кожної біржі свій. Поки позиція відкрита, дві ноги сплачують і отримують фандинг, і саме цей carry здатен з часом покрити Execution.
Carry — це те, що позиція приносить просто за те, що вона стоїть: не від руху ціни, а від часу, що минув, інтервал за інтервалом, як орендна плата. У ціновій угоді він не джерело результату, а те, чим оплачується очікування збіжності.
Тому запитання до кандидата не «наскільки широкий розрив», а «чи платить щось за те, щоб перетнути його двічі, і скільки часу це займе». Далі гайд проводить це запитання через інтерфейс.
Пара, яку відкривати не варто
Числа ілюстративні, зняті 02.09.2026. Ринок відтоді пішов далі; спосіб читати ці числа — ні.
RED, лонг Variational, шорт Bybit, вигляд на Pair Analysis:
| Картка | Значення |
|---|---|
Funding spread | +0.00% |
Entry · top of book | -0.446% |
Exit · top of book | -0.342% |
Round-trip cost | -0.787% |
Пара виглядає як можливість: два майданчики, дві різні ціни, видимий розрив. Чотири картки кажуть протилежне. Повний оборот коштує 0.787% ще до будь-якої біржової комісії, а Funding spread нульовий — утримання позиції нічого не платить у рахунок цієї вартості. Жоден термін утримання цю пару не виправить, бо накопичуватися нічому.
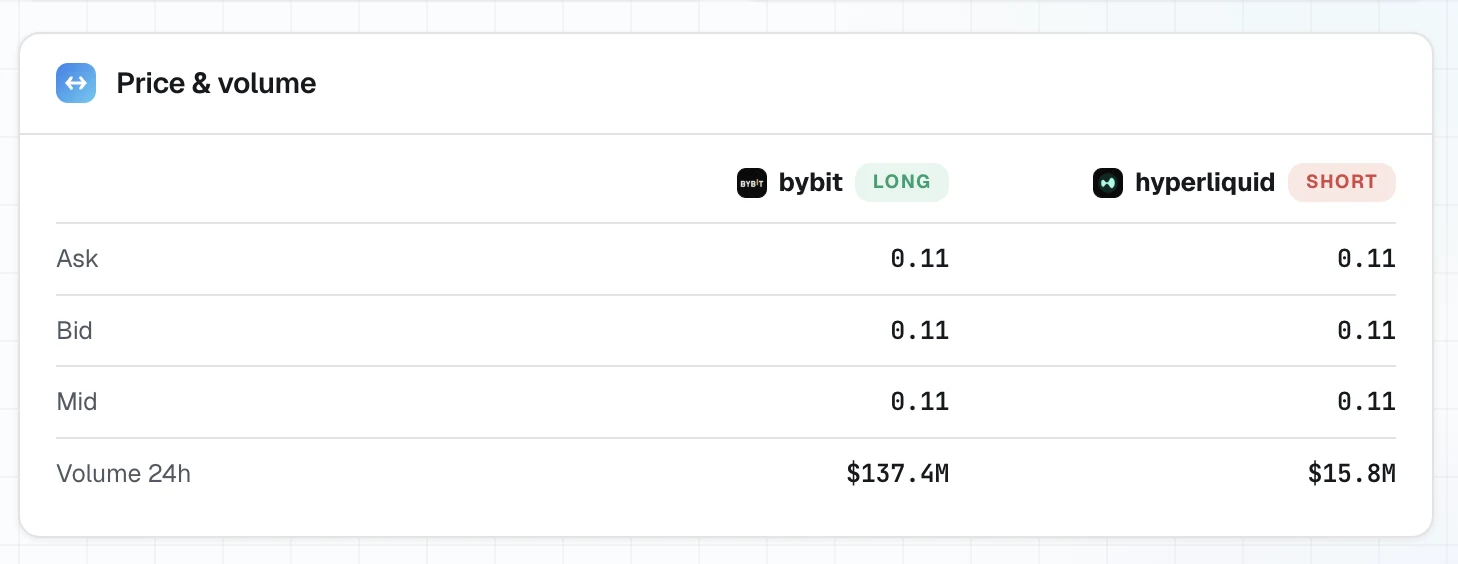
Розрив у ліквідності закриває питання. Volume 24h — це скільки грошей пройшло через інструмент за добу, тобто міра того, наскільки легко туди ввійти й звідти вийти. Тут він становив $1.1M на нозі Bybit проти $10K на нозі Variational — довга нога в 110 разів тонша за коротку. Розмір, який вміщується на одному боці, не вміщується на іншому, а приймати вихід доведеться саме тонкому боку.
Відмова від пари — нормальний результат, а не провал. Гайд починається саме звідси, бо дорога помилка в цій стратегії — не пропущений спред, а позиція, яка чисто відкрилася й не змогла закритися.
Що потрібно до початку
Гайд описує те, що показує платформа, і те, скільки коштує механіка. Ніщо тут не є рекомендацією відкривати позицію.
Щодо бірж. Поповнені акаунти на обох майданчиках пари, той самий інструмент, що торгується на обох, і достатня маржа з кожного боку, щоб утримати обидві ноги, поки триває рух. Маржа — це застава, яку біржа тримає під позицію; скінчиться вона — позицію закриють за вас. Ноги потрібно відкривати близько за часом: проміжок між першим і другим виконанням — це час, коли у вас відкрита одна нога без другої, тобто звичайна спрямована ставка на ціну.
Щодо чисел. Власний рівень комісій на обох майданчиках. Усе, що котирує SpreadLabs, — gross, тобто до вирахувань: Entry Spread, Exit Spread, Execution і Δ APR подано до біржових комісій і до вашого власного прослизання. Прослизання — різниця між ціною, яку ви бачили, і ціною, за якою ордер насправді виконався. Повний оборот — це чотири виконання: відкрити лонг, відкрити шорт, закрити лонг, закрити шорт, і кожне рахується за вашою maker- або taker-ставкою. Maker — коли ви виставляєте заявку й чекаєте, taker — коли одразу берете чужу; друге зазвичай дорожче.
Щодо часу. Переказ маржі між майданчиками займає рівно стільки, скільки займають депозит і виведення. Позиція, якій потрібно доповнити маржу на ходу, обмежена часом переказу, а не графіком.
Чого платформа не робить.
| Немає | Що це означає тут |
|---|---|
| Виконання угод (на цей момент) | Кожен крок нижче виконуєте ви самі, у терміналах бірж |
| Біржових API-ключів | Не запитуються й не зберігаються — платформа читає публічні ринкові дані |
| Калькулятора комісій | Комісії додаєте ви, поверх кожного котированого числа |
| Публічного API | У розробці, планується на Max |
Що відкриває Pro на сторінках, які тут використовуються. На Live Spreads: Depth, Filters, Columns, Exchanges і користувацькі KPI-картки; з безкоштовним доступом також видно лише перші рядки списку, а інтервал оновлення повільніший. На Pair Analysis: DEPTH, дрібніша роздільність графіка, історія глибша за останнє вікно та Spread distribution. Оскільки Entry Spread і Exit Spread котируються на обсязі з Depth, обидва стовпці показують прочерк, поки Depth недоступний.
Крок 1: Знайти кандидата на Live Spreads
Live Spreads вишиковує всі відстежувані пари в один список за спаданням. Завдання цього кроку — пройти приблизно від семи тисяч рядків до кількох, які справді можна взяти в роботу, і зробити це в порядку, що не витрачає зусиль даремно.
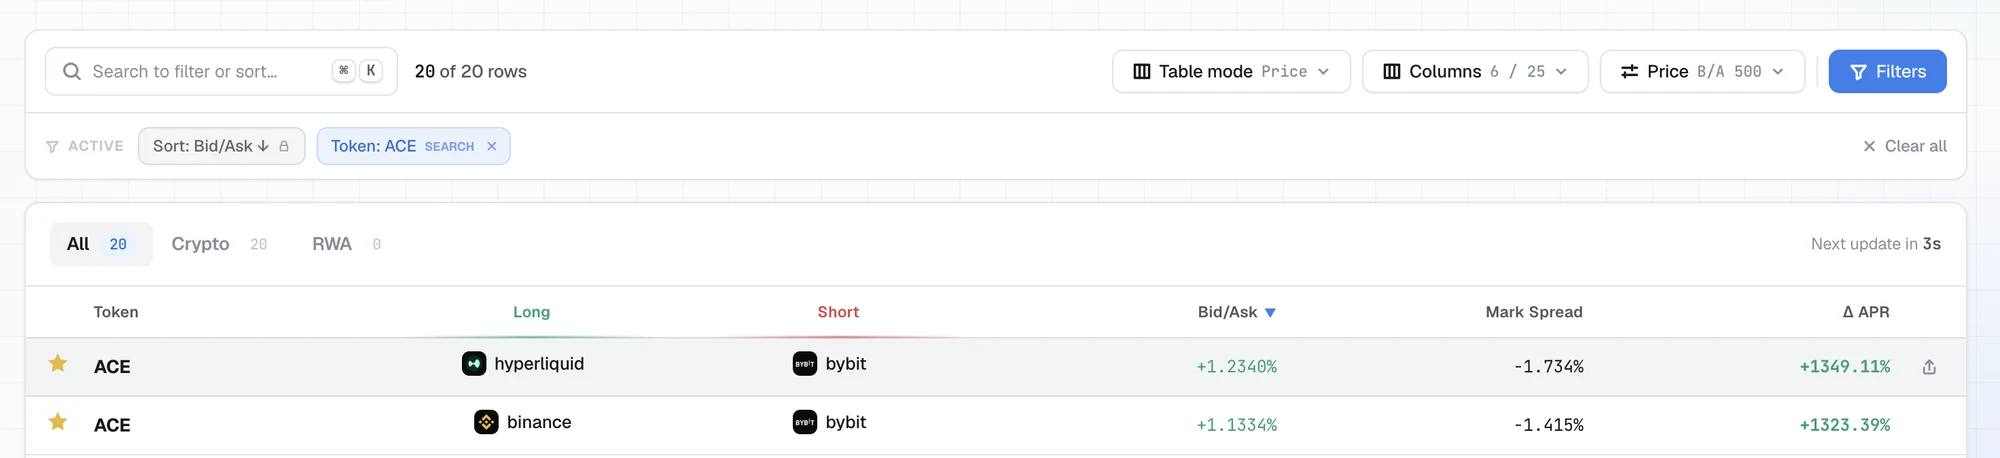
Перемкніть таблицю на ціновий макет. Table mode → Price звужує таблицю до 6 стовпців із 27 і змінює сортування на Entry Spread. Зміна сортування і є сенсом пресету: тепер список вишикувано за розривом, який перетинають під час відкриття, а не за фандингом.
Додайте стовпці окупності. Пресет — це відправна точка, а не межа. Відкрийте Columns і додайте Exit Spread, Execution, Break Even, Intervals to B/E, OI Sum, Volume Sum і Spread %ile. Без них таблиця котирує вхід і нічого не каже ні про вихід, ні про те, чим оплачується одне й друге. Стовпці можна перетягнути в будь-який зручний для читання порядок.
Задайте Depth, перш ніж щось порівнювати. Depth — у розгорнутому вигляді він підписаний Spread depth — задає розмір угоди, на якому котируються спреди, від $500 · tightest · top of book до $50,000 · deep · most slippage. Суть у тому, що маленький ордер забирає лише найкращу ціну в стакані, а великий змушений з'їдати й наступні за нею, гірші. Разом із Depth змінюються Entry Spread, Exit Spread і Execution, а отже, і сам порядок рядків. Рядок, який найкраще виглядає на $500, — не обов'язково той самий рядок, що найкраще виглядає на розмірі, який реально виконуватиметься.
Скоротіть список. Спершу Exchanges: виберіть один майданчик, щоб бачити всі пари з ногою на ньому, або два й більше — щоб бачити лише пари між вибраними майданчиками. Обмеження майданчиками, де є поповнені акаунти, одразу прибирає більшу частину таблиці — і прибирає з причини, яка завтра не зміниться.
Потім Filters — числові діапазони. Тут важливі чотири поля з п'яти.
| Поле | Пресети | Що прибирає |
|---|---|---|
Price Spread | ≥ 0.5 · ≥ 1 | Розриви, надто вузькі, щоб пережити повний оборот |
OI Sum | ≥ 100K · ≥ 1M · ≥ 10M | Пари, за якими немає відкритого інтересу |
Volume Sum | ≥ 1M · ≥ 10M · ≥ 100M | Пари, що торгуються надто рідко, щоб із них вийти |
OI Diff | ≤ 5000% · ≤ 50000% | Пари, де одна нога набагато тонша за іншу |
Відкритий інтерес (OI, open interest) — це скільки грошей зараз перебуває у відкритих позиціях за цим інструментом. На відміну від обсягу, він показує не оборот, а розмір уже набраних позицій.
Зверніть увагу на напрямок: у OI Diff пресети задають стелю, у всіх інших — підлогу. Окремо варто знати, що пресети — не єдиний спосіб задати межу: кожне поле має дві комірки, min і max, і верхню межу можна вписати вручну в другу. Активні фільтри з'являються чипами під панеллю інструментів, у футері — їхній лічильник; Reset скидає всі.
Читайте рядки, що залишилися, у такому порядку.
| Що читаємо | На яке запитання відповідає |
|---|---|
Entry Spread | Скільки коштує відкритися? |
Exit Spread | Скільки коштує закритися? |
Execution | Скільки коштує весь повний оборот? |
Break Even | За який час фандинговий carry це покриє? |
Intervals to B/E | Та сама відповідь у фандингових інтервалах цієї пари |
OI Sum, Volume Sum | Чи вистачає за парою обсягу, щоб тримати потрібний розмір? |
OI Diff, Volume Diff | Ліквідність розподілена рівно чи одна нога — вузьке місце? |
Spread %ile | Розрив широкий для цієї пари чи для неї звичайний? |
Execution — це рівно та арифметика, яку задав перший розділ: Entry Spread плюс Exit Spread, і її видно в таблиці без жодних обчислень.
Прочерк у Break Even — це відповідь, а не відсутність даних. Він означає, що фандинговий carry не покриває Execution за жодного терміну утримання. Пара все ще може зійтися суто за ціною — але поки на це чекаєте, нічого не накопичується, і весь результат мусить прийти від закриття розриву.
Кожен заголовок стовпця має підказку. Навести на нього курсор швидше, ніж іти зі сторінки шукати визначення.
Крок 2: Розбір пари на Pair Analysis
Рядок на Live Spreads — це позиція в рейтингу. Pair Analysis — місце, де варто як слід проаналізувати пару, і це остання сторінка перед будь-яким ордером.
Натискання на рядок відкриває пару вже заповненою — токен, довга нога й коротка нога підставлені. Той самий вигляд можна зібрати вручну: 1 Long exchange, 2 Short exchange, 3 Token. DEPTH задає тут розмір котирування так само, як на Live Spreads, а елемент керування між двома селекторами майданчиків міняє ноги місцями.
Починайте з чотирьох карток вартості. В одному ряду лежить усе рішення «брати чи не брати».
| Картка | Що з неї беруть |
|---|---|
Funding spread | Річний carry між ногами — скільки платить утримання або скільки воно коштує |
Entry · top of book | Скільки коштує відкритися за верхом стакана (найкращою ціною) |
Exit · top of book | Скільки коштує закритися за верхом стакана (найкращою ціною) |
Round-trip cost | Вхід плюс вихід — повна вартість угоди |
Стакан — це список усіх заявок на купівлю й продаж за інструментом. Верх стакана (top of book) — найкраща заявка з кожного боку: найвища ціна, за якою готові купити, і найнижча, за якою готові продати. Ціни на цих картках узято саме звідти, тому вони найоптимістичніші з можливих.
Читайте Round-trip cost разом із Funding spread раніше за все інше на сторінці. Одне — скільки коштує виконання угоди, інше — вартість утримання. Пара RED із першого розділу не проходить саме тут: оборот -0.829% проти Funding spread +0.00%.
Далі перевіряють, чи вміщується розмір. Price & volume показує Ask, Bid, Open interest і Volume 24h за кожною ногою. Великий розрив між ногами за будь-яким із показників — це обмеження розміру з боку меншої з них. І менший бік — це ще й той, якому доведеться приймати вихід, коли вихід може виявитися недобровільним.
Далі перевіряють, скільки коштує розмір. Графік Price spread веде чотири ряди: Entry · top і Exit · top за верхом стакана та Entry eff · $1k з Exit eff · $1k — ті самі два з поправкою на глибину стакана на вибраному обсязі. «З поправкою на глибину» означає ось що: ордер на $1 000 не вміщується в одну найкращу заявку, він з'їдає кілька поспіль, і середня ціна виходить гіршою за верх стакана. Проміжок між суцільними й пунктирними лініями і є ціною розміру на цій парі. Якщо він широкий, числа на картках вартості — не ті числа, які виконаються.
Далі перевіряють, чи незвичний рівень. Spread distribution будує гістограму спреду входу за вікно 7d або 30d із маркером на поточному значенні. Гістограма — стовпчикова діаграма: по горизонталі рівні спреду, по вертикалі — як часто траплявся кожен рівень. Вона відповідає на одне запитання: розрив на екрані звичайний для цієї пари чи це викид. Спред на своєму звичному рівні має менше місця, щоб звузитися, ніж спред на краю власного розподілу, — те саме одним числом каже Spread %ile на Live Spreads. Ці два показники мають узгоджуватися; якщо ні — перевірте, що на обох сторінках виставлено однаковий Depth.
Збережіть посилання. Share копіює URL із токеном і обома ногами, тому вставлене посилання відкриває точно той самий вигляд — spreadlabs.io/pair-analysis?token=SKR&long=binance&short=bybit і є пара, за якою йде цей гайд. Вставити таке посилання в журнал угод — найдешевший із можливих способів записати, що було на екрані в момент рішення.
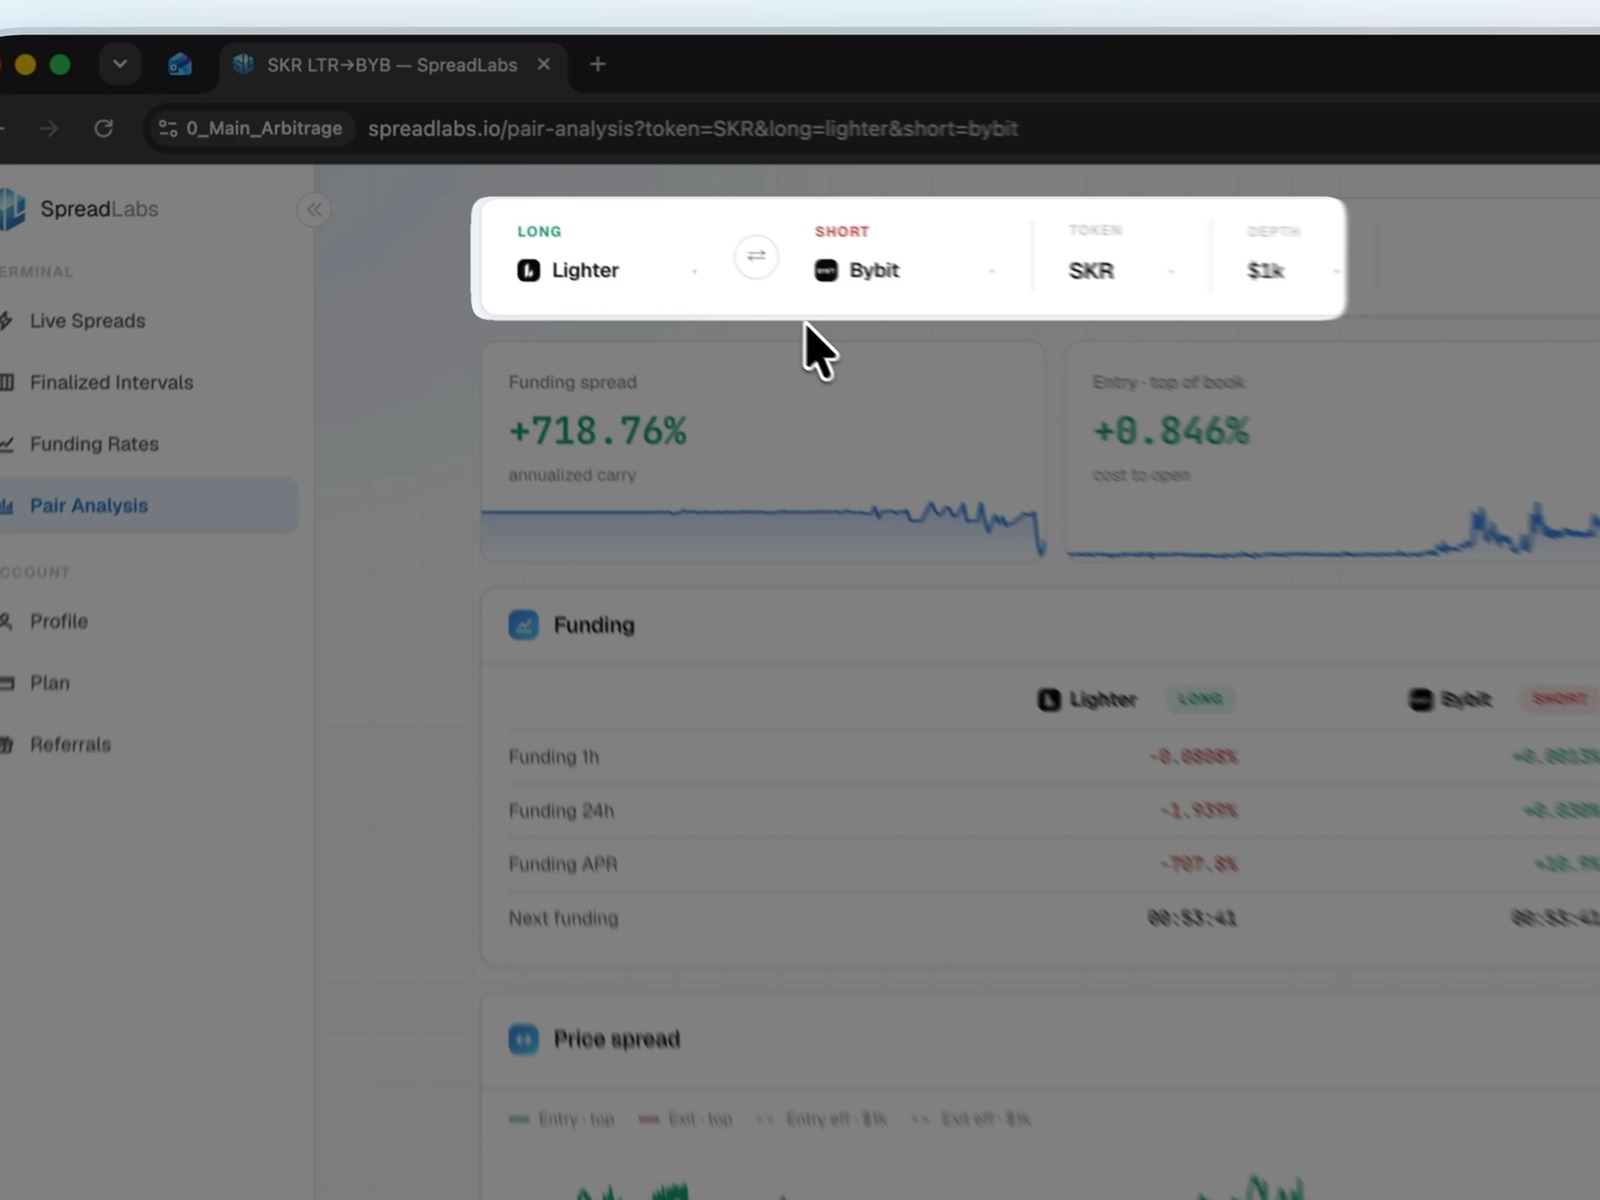
Шапка пари — обидві ноги, токен і глибина, на якій котируються спреди
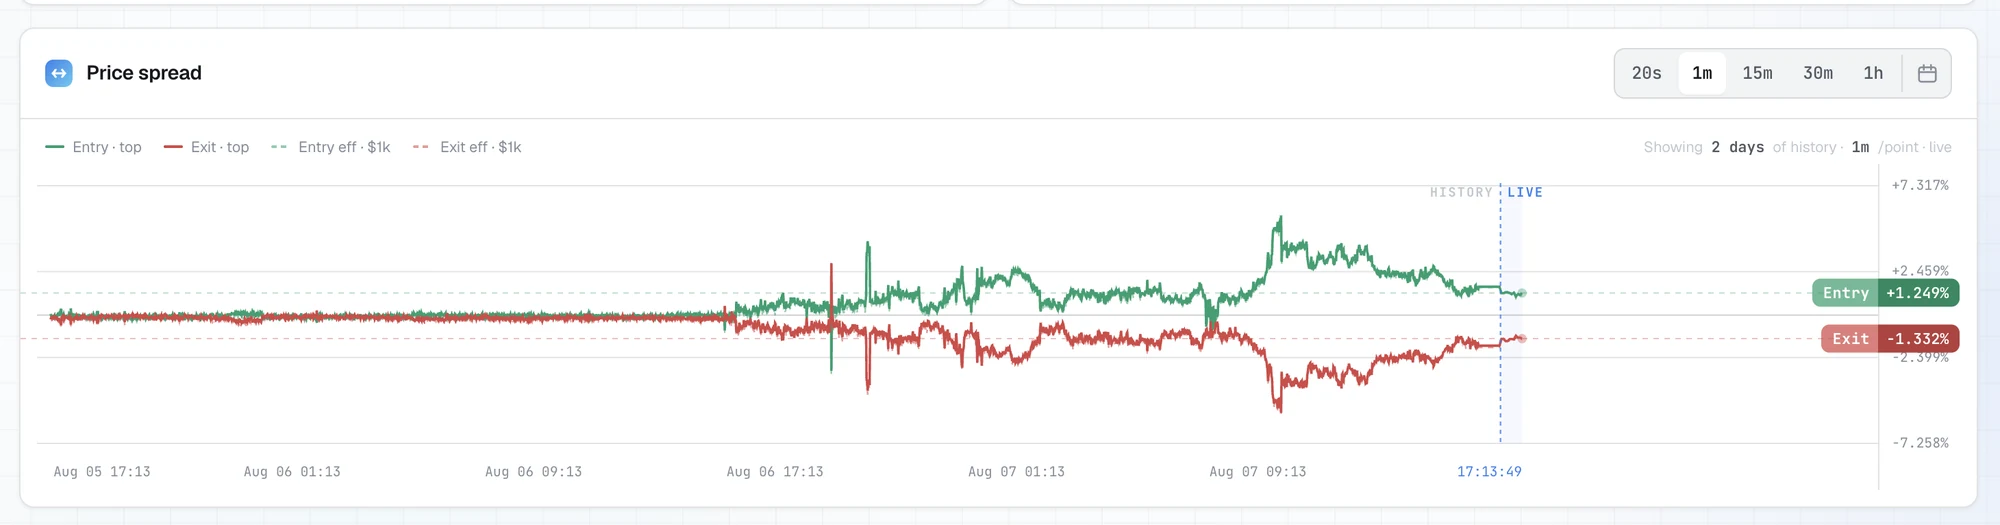
Верх стакана проти ефективного — проміжок між ними і є ціна розміру
Через що кандидат не проходить цю сторінку:
Round-trip costбільший за те, що здатен покрити carry;Funding spreadна нулі за відсутності тези про збіжність;- нога, чий
Volume 24hне вміщує потрібного розміру; - широкий проміжок між спредами за верхом стакана та ефективними;
- поточний рівень посередині розподілу, нічим не примітний.
Будь-якого з цих пунктів достатньо, щоб перейти до наступного рядка. Нестачі в рядках немає.
Крок 3: Підібрати розмір під глибину
Спред — не число, а функція розміру. Простіше кажучи: що більша сума, то гірша ціна, за якою ви реально ввійдете. Усе, що прочитано досі, — Entry Spread, Exit Spread, Execution і картки вартості на Pair Analysis, — котирується на тому значенні, яке виставлено в Depth. Тому підбір розміру не йде після аналізу: це вхідний параметр, від якого залежить, чи застосовний аналіз узагалі.
Виставте глибину під реально запланований розмір і перечитайте пару. Графік Price spread показує різницю безпосередньо: Entry · top і Exit · top — лінії за верхом стакана, Entry eff · $1k і Exit eff · $1k — ті самі спреди з поправкою на глибину стакана на цьому розмірі. Відстань між суцільними й пунктирними лініями і є ціною розміру на цій парі, і від пари до пари вона різна.
Хеджують кількість, а не долари. Хедж — це друга позиція, яка гасить ризик першої; тут він дельта-нейтральний щодо базового активу, тому на обох ногах має бути однакове число контрактів, а не однакова сума в доларах. Доларові номінали при цьому виходять трохи різними — і ця різниця і є сам ціновий розрив, виражений у грошах.
Позиція SKR показує, що буває, коли замість кількості зрівняли долари. Обидві ноги набрали приблизно на один номінал, і кількість монет розійшлася:
| Нога | Кількість | Ціна виконання | Номінал |
|---|---|---|---|
Лонг Binance | 12 683 SKR | 0.0235737 | $298.99 |
Шорт Bybit | 12 610 SKR | 0.023785 | $299.93 |
| Різниця | 73 SKR | – | $0.94 |
Вирівнювання за доларами звело номінали з точністю до долара й залишило на 73 монети більше в лонгу, ніж у шорті, — 0.58% позиції, які несуть напрямок, а не спред. Ці 73 монети нічим не захеджовані: вони поводяться як звичайна ставка на зростання. Далі токен пройшов -6.23%, і цей незахеджований залишок коштував $0.11 проти результату спреду $0.69 на захеджованій частині. Угода все одно відпрацювала. Важливо інше: такий витік виникає не через невдачу, а через сам спосіб набору позиції, і зростає разом із її розміром.
На спільних 12 610 монетах розрив входу коштував $2.66 — ось число, з яким спред-угода працює насправді.
Стелю задає тонка нога. Розмір, який проходить на глибшому майданчику, закривати все одно доведеться на мілкішому, а момент виходу не завжди обирають. Порівняйте дві пари, які пройшли через цей гайд:
| Пара | Volume 24h лонг / шорт | Співвідношення | Висновок |
|---|---|---|---|
SKR Binance/Bybit | $354.5M / $85.6M | 4.1× | Обидва боки вміщують ногу на ~$300 |
RED Bybit/Whitebit | $681M / $801K | 850× | Коротка нога не прийме вихід |
Відкритий інтерес каже те саме, але на повільнішому годиннику: у SKR було $13.6M проти $8.5M — розрив того самого порядку, що й за обсягом, а не іншого.
Плече задає буфер, а не розмір. Плече показує, у скільки разів позиція більша за заставу під неї. На SKR кожна нога йшла з номінальним плечем 10x, що зайняло під маржу приблизно $30 з $100 депозиту на кожному майданчику й залишило близько 70% вільним залишком. Ефективна експозиція щодо кожного депозиту вийшла близько 3x, а не 10x. Вільний залишок — не капітал, що простоює: це те, що бере на себе рух проти позиції, поки обидві ноги відкриті.
Крос- та ізольована маржа поводяться тут по-різному, і різниця велика. За ізольованої маржі під позицію заблоковано лише виділену суму, і втратити більше за неї не можна. За крос-маржі позицію підпирає весь баланс майданчика: ліквідація настає пізніше, але й збиток рахується від усього рахунку. Довга нога SKR закрилася з ROI -49.24%, тоді як пара загалом дала +1.5%. На крос-маржі цю ногу підпирав весь баланс майданчика, тому рух токена -6.23% з'їв 14.75% балансу Binance. На ізольованій маржі того самого розміру той самий рух з'їдає близько половини маржі позиції — це рівно те, що й вимірює цифра -49.24%.
Звідси два наслідки, і захеджованість не скасовує жодного з них. Просідання живе на одній біржі, а прибуток, що його компенсує, — на іншій, і одне одного вони автоматично не підтримують. Переказ маржі між ними займає стільки, скільки займають виведення й депозит, а це довше, ніж триває рух.
Розмір і термін утримання — одне рішення. Break Even відповідає, за який час carry покриє Execution, а Execution змінюється разом із Depth. Збільшення розміру розширює спреди, що подовжує окупність, що змінює термін, який позиція мусить прожити. У SKR під час читання приблизно за три години до відкриття на глибині $1k Round-trip cost становив -0.043% проти Funding spread +805.15% — окупність близько 28 хвилин, один фандинговий інтервал на двох майданчиках, де фандинг щогодинний. Позиція трималася 11 годин 43 хвилини, приблизно 25 власних термінів окупності. Саме цей запас міцності й витрачають наступні розділи.
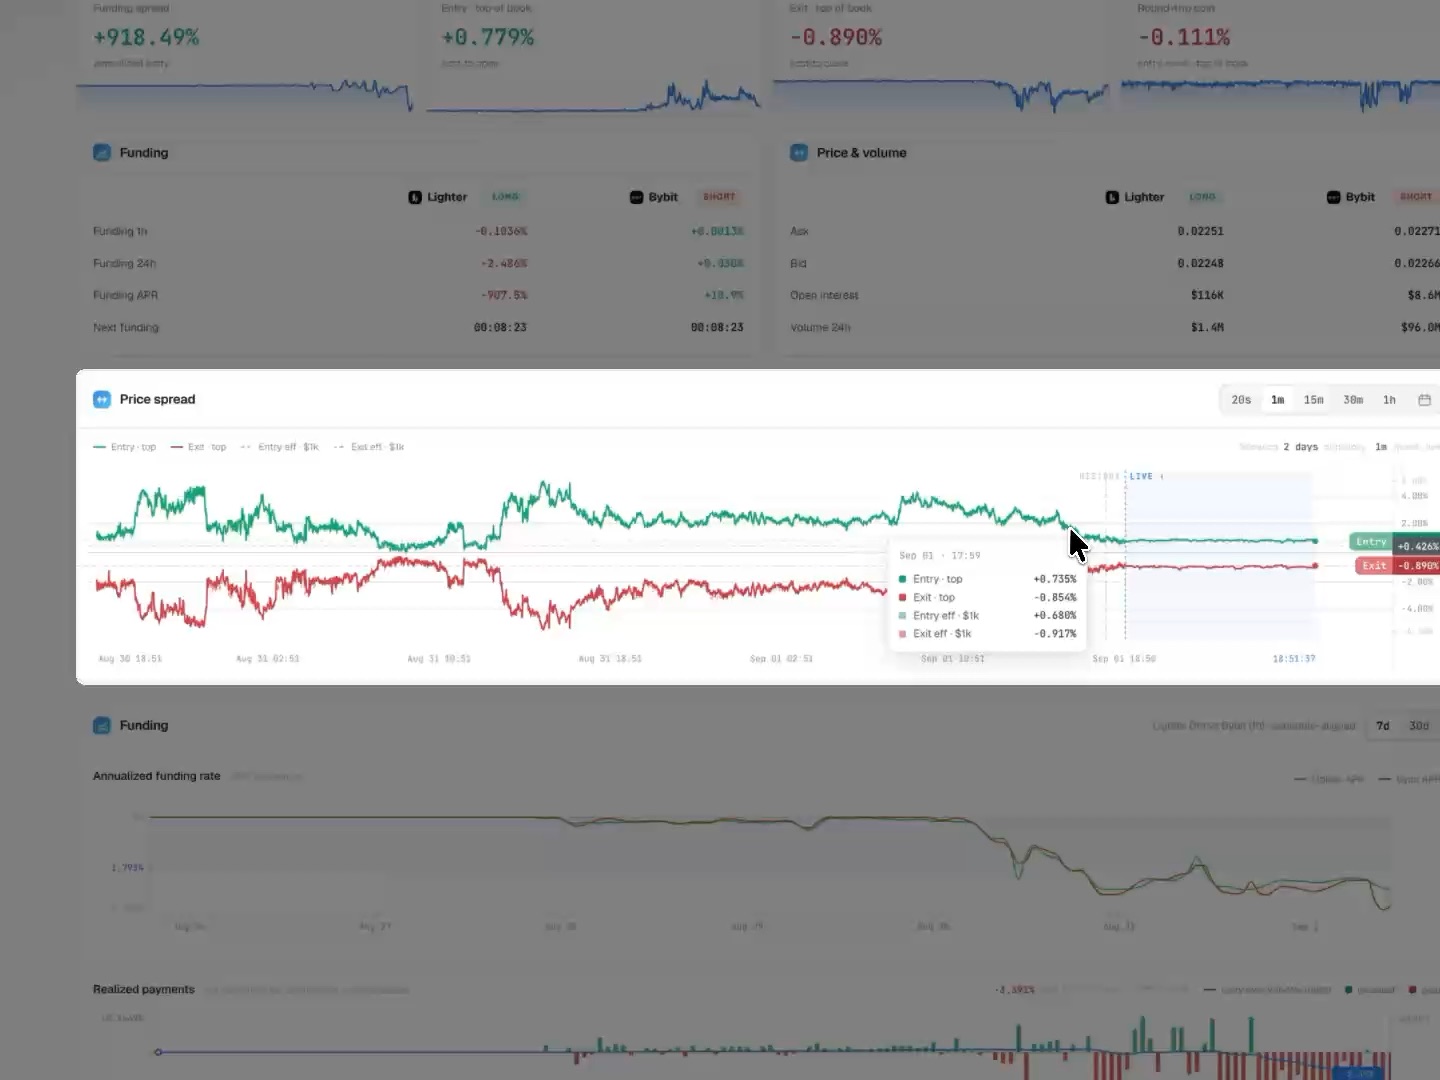
Відстань між суцільними й пунктирними лініями — це ціна розміру на цій парі
Крок 4: Відкрити обидві ноги
Обидві ноги відкривають вручну, у двох біржових терміналах. На цьому етапі SpreadLabs не дає змоги відкрити й закрити позицію безпосередньо із сайту. Усе, починаючи звідси, відбувається поза платформою.
Після вибору пари для роботи вам потрібно підготувати ліквідність для входу в позицію. На відео нижче показано один із можливих варіантів.
Відкривайте обидва боки якомога ближче за часом. Проміжок між першим і другим виконанням — це час, проведений з однією спрямованою ногою без хеджу проти неї. Ця експозиція ніяк не пов'язана зі спредом, яким торгують, і легко може виявитися більшою за нього.
До терміналів потрапляють із рядка. Клітинка майданчика в стовпцях Long і Short веде прямо на потрібний інструмент на цій біржі, тому обидва термінали відкриваються з одного рядка, а не шукаються окремо.
Тип ордера — це вибір між двома видами витрат, а не best practice. Ринковий ордер виконується одразу за тією ціною, що є в стакані; лімітний чекає на вашу ціну й може не виконатися взагалі. Ринкові з обох боків перетинають котирований спред і ставлять хедж одразу. Лімітні з обох боків дають змогу його не перетинати, але виконання з одного боку за невиконання з іншого залишає саме ту незахеджовану ногу, про яку йшлося вище. Один варіант платить спред, інший ризикує хеджем.
Коротку ногу SKR відкривали лімітним ордером, який виконався за ставкою комісії 0.036%, а виконання двох ніг розійшлися на 28 секунд — 00:26:13 на Bybit проти 00:26:41 на Binance. Двадцять вісім секунд — коротке незахеджоване вікно, але не нульове, і на швидкому токені це саме те вікно, яке вирішує, чи збіжиться котирований розрив входу з тим, що виконався.
Перевірте годинник фандингу до виконання. Next Funding Long і Next Funding Short на Live Spreads або рядок Next funding на Pair Analysis відраховують час до наступної виплати на кожному майданчику. Там, де аргументом угоди є carry, позиція мусить бути відкритою під час цих виплат, щоб отримати з нього хоч щось. У SKR обидва майданчики працювали на щогодинному фандингу, розклади було вирівняно, і до наступної виплати на момент читання пари залишалося 35 хвилин.
Очікуйте, що виконання розійдеться з котируванням. Котировані спреди — це живий верх стакана на вибраній глибині в момент читання; виконання відбувається пізніше, за тим стаканом, який є тоді. У SKR платформа котирувала Entry · top of book +0.879% на глибині $1k; позиція виконалася за 0.0235737 на Binance проти 0.023785 на Bybit, тобто розрив входу становив +0.896% — на 0.017 процентного пункту краще за котирування тригодинної давнини. З таким самим успіхом могло розійтися в інший бік.
Записуйте позицію в момент виконання, а не потім. Половину того, що потрібно завершеній угоді для її власного обліку, видно лише доти, доки вона відкривається:
- Точний час виконання кожної ноги, в UTC
- Майданчик, бік, кількість і середня ціна виконання за кожною ногою
- Значення
Depth, на якому читали пару, і чотири картки вартості в тому вигляді, в якому їх читали під час ухвалення рішення Break EvenіIntervals to B/Eз рядка- Фандинговий інтервал кожного майданчика й час його наступної виплати
- Посилання
Share, яке кодує токен і обидві ноги в одному URL
Розділ Журнал угод перетворює цей список на формат журналу й заповнює його завершеною угодою SKR.
Перевірте, перш ніж відійти. Обидві ноги живі, кількість на них однакова, напрямки протилежні, а маржі на кожному майданчику вистачає на рух проти тієї ноги, проти якої він піде.
Крок 5: Визначити рівень виходу до того, як він знадобиться
Вихід — це другий перетин спреду, і платформа рахує його від самого початку: Exit Spread на Live Spreads, Exit · top of book на Pair Analysis. Значення живі й змінюються, але порядок величини відомий ще до входу. Тому рівень виходу — рішення входу, а не рішення виходу.
Задають його три числа, і всі три читаються на вже пройдених сторінках.
Куди спред зазвичай повертається. Spread distribution будує гістограму спреду входу з маркером на поточному значенні, а Spread %ile каже те саме одним числом. Спред на краю власного розподілу має куди повертатися, спред посередині — майже ні. Це орієнтир збіжності, а не її обіцянка.
Коли позиція перестає коштувати грошей. Break Even і Intervals to B/E дають термін, за який carry покриває Execution. До цього терміну закриття фіксує вартість обороту без покриття; після нього запитання змінюється з «скільки коштує вийти» на «скільки ще платить утримання». У SKR котирований Break Even становив близько 28 хвилин — один фандинговий інтервал, — і позиція прожила приблизно 25 таких термінів.
Застереження, без якого це число вводить в оману: Execution — gross, тобто без вирахування комісій. Комісії чотирьох виконань ідуть зверху. На SKR вони становили $0.68, тобто 0.227% від номіналу ноги, і відбивалися carry близько 2 годин 50 хвилин — ушестеро довше за котировані 28 хвилин. Свій рівень комісій додають до Break Even до входу, а не після закриття.
Що ламає тезу. Угода тримається на carry, на збіжності або на обох одразу; вихід за ризиком настає тоді, коли підстава зникає.
| Сигнал | Де видно | Що означає |
|---|---|---|
Funding spread обвалився або змінив знак | Pair Analysis, картка | Утримання перестало платити |
| Ставка розвернулася на одній нозі | панель Funding, Funding APR за ногами | Одна нога тепер платить, а не отримує |
Volume 24h на тонкій нозі просів | Price & volume | Вихід коштує дорожче, ніж розраховували |
Spread %ile пішов у новий екстремум | Live Spreads | Спред розходиться, а не сходиться |
| Маржа тане на програшній нозі | термінал біржі | Обмеження за рахунком, а не за тезою |
Розворот ставки — не гіпотетичний сценарій. На SKR коротка нога на Bybit перед входом котирувалася як та, що отримує, — Funding APR +10.9%, — а за час утримання пішла в мінус і заплатила $1.39. Пара все одно закрилася в плюсі, але лише тому, що довга нога перевиконала котирування, а запас за Break Even був 25-кратний. Теза змінилася всередині угоди, і помітити це можна було лише на панелі Funding.
Живий графік Price spread на Pair Analysis показує обидва рівні в реальному часі: підписані на осі мітки Entry і Exit рухаються разом зі стаканом, і за ними видно, чи наближається спред до записаного рівня виходу, чи віддаляється від нього.
До входу записують три числа: цільовий рівень Exit Spread, термін із Break Even з доданими власними комісіями та умову виходу за ризиком. Записані, вони є планом. Пригадані в моменті — думкою.
І останнє: вихід не завжди добровільний. Маржа на програшній нозі, делістинг інструмента (біржа знімає його з торгів), зупинка виведення на майданчику — усе це закриває позицію за трейдера й за тими цінами, які є в цей момент.
Крок 6: Закрити позицію
Закриття — той самий оборот у зворотний бік: дві ноги, вручну, тією самою кількістю, якомога ближче за часом. Різниця одна — тепер перетинають Exit Spread, який було видно від самого початку.
Закривають обидві ноги, а не одну. Закрита нога за живої другої — це не половина позиції, це спрямована позиція повного розміру. Так із дельта-нейтральної конструкції виходять саме в ту експозицію, заради відсутності якої її збирали.
Тип ордера знову коштує грошей, і на виході він коштує більше. На SKR коротку ногу відкривали лімітом за ставкою комісії 0.036%, а закривали ринком за 0.1% — за ставкою вихід обійшовся втричі дорожче за вхід. Це ціна негайності, і вона відома заздалегідь.
Стакан видно з того, як виконується ордер. Ринкове закриття 12 610 SKR на Bybit пройшло чотирма виконаннями — 570, 3 890, 4 260 і 3 890 монет — за цінами від 0.022263 до 0.022259. Розкид між найкращою й найгіршою ціною — 0.018%: стакан прийняв $280.71 практично без прослизання. Це підтвердження перевірки ліквідності з кроку 3 — Volume 24h $85.6M на короткій нозі обіцяв саме такий вихід.
Дроблення на кілька виконань — нормальна робота ринкового ордера, а не збій: він просто знімає поспіль кілька заявок зі стакана. Дивитися треба не на кількість виконань, а на розкид цін між ними: він і є фактичним прослизанням, тим самим, яке Depth оцінював заздалегідь.
Одразу після закриття фіксують чотири речі, поки вони доступні: час закриття кожної ноги, середню ціну виконання кожної ноги, комісію закриття кожної ноги і — окремо — баланс кожного рахунку. Останнє важливіше за інші три: картка закритої позиції та виписка за рахунком дають різні числа, і з'ясується це лише під час звірки.
Перевіряють, що закрито. Обидві позиції на нулі, відкритих ордерів не залишилося, на жодному майданчику не висить залишок від часткового виконання. Непомічений залишок — це відкрита спрямована позиція, і вона не перестає нею бути від того, що угода вважається закритою.
Після закриття: що угода повернула насправді
Позицію закрито, на двох рахунках лежать два нові баланси. Далі починається робота, якої платформа за трейдера не робить: звести виконання, фандинг і комісії двох бірж в одне число й зрозуміти, звідки воно взялося.
Нижче це зроблено повністю на угоді SKR — тій самій, за якою йшов гайд. Усі значення взято з власних записів двох бірж. Числа ілюстративні: ринок на момент читання інший, але порядок дій не змінюється.
Починають із виписки, а не з картки
Біржа показує результат у двох місцях, і ці місця дають різні числа.
| Дельта балансу | Картка закритої позиції | Різниця | |
|---|---|---|---|
| Binance | −14.73 | −14.72 | -0.01 |
| Bybit | +17.46 | +17.44 | +0.02 |
| Разом | +2.73 | +2.72 | +0.01 |
Дельта балансу — це просто «скільки було на рахунку до угоди» мінус «скільки стало після». Збігатися з карткою вона не зобов'язана: картка описує позицію, виписка описує рахунок. Результатом угоди вважають дельту балансу, а картку — лише розбивкою.
У цій угоді близько $0.01 не вдалося пов'язати з жодною транзакцією — найімовірніше, стартові баланси були не рівно круглими. Величина дрібна; помітна вона лише тому, що в журналі є рядок звірки. Без такого рядка подібні залишки мовчки розчиняються в результаті, і наступного разу це вже не обов'язково центи.
Розкладають кожну ногу на три частини
Будь-яка нога має рівно три джерела результату, і кожне береться зі свого місця:
| Частина | Звідки беруть | Формула |
|---|---|---|
| Результат за ціною | Історія ордерів: кількість і середні ціни | лонг: к-сть × (ціна виходу − ціна входу); шорт: к-сть × (ціна входу − ціна виходу) |
| Фандинг | Журнал транзакцій, тип Funding | сума всіх нарахувань за термін утримання |
| Комісії | Історія ордерів, комісія входу й виходу | сума за обома виконаннями |
Для SKR це дало:
| Частина | Binance (LONG) | Bybit (SHORT) | Разом |
|---|---|---|---|
| За ціною | −18.6386 | +19.2176 | +0.579 |
| Фандинг | +4.20 | −1.38695 | +2.813 |
| Комісії | −0.29 | −0.38869 | −0.679 |
| Нога загалом | −14.729 | +17.442 | +2.713 |
Знак фандингу беруть із журналу, а не навздогад: довга нога на Binance отримувала, коротка нога на Bybit платила. Обидві ставки були від'ємними.
Цінова сторона
Спред-угода заробляє на різниці двох розривів — того, що був під час відкриття, і того, що залишився під час закриття. Рахують її на спільній кількості монет, тобто на меншій із двох.
| Момент | Розрив на монету | На 12 610 монетах |
|---|---|---|
| Вхід | 0.023785 − 0.0235737 = 0.0002113 | +$2.66 |
| Вихід | 0.022261 − 0.0221041 = 0.0001569 | −$1.98 |
| Зближення | 0.0000544 | +$0.69 |
Закрили 0.69 / 2.66 = 25.7% того розриву, який був на вході.
Інші 73 монети — різниця між 12 683 у лонгу та 12 610 у шорті — спреду не стосувалися зовсім: вони пройшли рух ціни −6.23% як звичайна спрямована позиція й коштували −$0.11. Ціновий результат загалом: 0.69 − 0.11 = +$0.58.
Відсотки входу й виходу віднімати не можна. Розрив входу +0.896% і розрив виходу 0.710% пораховано від різних цін: між ними токен упав на 6.2%, тому однаковий відсоток на виході коштує менше грошей, ніж на вході. Рахують у валюті рахунку, а відсотки виводять із грошей, а не навпаки.
Фандингова сторона
Funding spread на картці — це річна ставка в момент читання. Порівняння з фактом показує, чим вона є і чим не є:
| Нога | Котирувалося до входу | Реалізовано за 11 год 43 хв |
|---|---|---|
Binance LONG | +794.2% | +1 050.6% |
Bybit SHORT | +10.9% | −345.8% |
| Пара | +805.15% | +704.8% |
Пара принесла 87.5% від котированого carry — але склад результату змінився повністю. Довга нога перевиконала котирування, бо ставка на Binance пішла ще глибше в мінус. Коротка нога перевернулася: вона входила як та, що отримує, а за термін утримання заплатила $1.39, година за годиною, поки на останній годині ставка не повернулася.
Звідси спосіб читати цю картку: Funding spread відповідає на запитання «скільки платять просто зараз», а не «скільки заплатять за час утримання». На друге запитання відповідають Consistency і Stability на Live Spreads — частка годин із додатним carry і рівномірність його величини.
Вартість виконання
Повний оборот — це чотири виконання, і кожне коштує за своєю ставкою.
| Нога | Вхід | Вихід | Разом |
|---|---|---|---|
Binance | 0.29 сумарно | 0.29 | |
Bybit | 0.10797 (limit, 0.036%) | 0.28071 (market, 0.100%) | 0.38869 |
| Разом | 0.679 = 0.227% від номіналу ноги |
Це саме те, чого немає в Execution і в Round-trip cost: обидві величини gross. Перевірити наслідок можна на найнаочнішому числі гайду — carry йшов 0.24 USDT на годину, отже, комісії в 0.679 відбивалися 2 години 50 хвилин. Платформа котирувала Break Even у 28 хвилин. Реальна окупність виявилася ушестеро довшою за котировану — і все одно вчетверо коротшою за термін утримання.
Зводять до терміну й капіталу
| Величина | Значення | Як отримано |
|---|---|---|
| Термін утримання | 11 год 42 хв 47 с = 11.7131 год | закриття − відкриття |
| Розгорнутий капітал | $200.00 | сума депозитів обох майданчиків |
| Результат | +$3.01 | сума дельт балансів |
| Дохідність | +1.505% | 3.01 / 200 |
| Коефіцієнт ануалізації | ×747.89 | 8760 год / 11.7131 год |
| APR | ≈ +1 126% | 1.505% × 747.89 |
Ануалізація — це перерахунок короткого результату на рік: «якби так тривало весь час». 8760 — кількість годин у році. APR тут — просте масштабування одного спостереження на рік, без реінвестування. Одинадцять годин, розтягнуті на рік, механічно дають чотиризначне число, і воно нічого не каже про те, чи повториться такий результат. Це спосіб порівняти між собою дві угоди різної тривалості, а не прогноз.
Знаменник змінює підсумкову цифру втричі, тому його називають явно:
| База розрахунку | Дохідність | APR |
|---|---|---|
| Розгорнутий капітал, $200.00 | +1.505% | ≈ +1 126% |
| Задіяна маржа, $59.89 | +5.03% | ≈ +3 759% |
| Сумарний номінал двох ніг, $598.92 | +0.503% | ≈ +376% |
Усі три правильні. Перша — базова, бо вільний залишок на рахунках не простоює: це буфер, який тримає ноги живими під час руху проти позиції. Дохідність, порахована від самої маржі, описує стратегію без буфера, тобто не ту, якою торгували.
Зведення угоди
| Значення | Частка результату | |
|---|---|---|
| Зближення спреду | +$0.69 | +23% |
| Неузгодженість ніг (73 SKR) | −$0.11 | −4% |
| Фандинг нетто | +$2.81 | +93% |
| Комісії | −$0.68 | −23% |
| Задокументовано за записами бірж | +$2.71 | |
| Результат за рахунками | +$3.01 | 100% |
Угода закривала два розриви одразу й жила фандингом: carry дав учетверо більше, ніж увесь ціновий результат. Цінова сторона при цьому відпрацювала як задумано — 25.7% вхідного розриву, — просто вона була меншою частиною тези.
Журнал угод
Половина полів, потрібних для розрахунку вище, існує лише в момент угоди. Котирування карток живі й за годину вже інші; Break Even у рядку перераховується безперервно; комісію входу видно в історії ордерів, але пов'язати її з рішенням, яке її породило, заднім числом уже нічим. Журнал ведуть не заради дисципліни, а тому, що інакше розбір неможливий.
Формат нижче — мінімальний: з нього нічого не можна прибрати, не втративши одного з рядків розрахунку. Його заповнено угодою SKR.
Блок 1 — до входу, з платформи
| Поле | SKR |
|---|---|
| Час читання пари, UTC | 2026-09-01 21:24:55 |
Посилання Share | spreadlabs.io/pair-analysis?token=SKR&long=binance&short=bybit |
Depth | $1k |
Funding spread | +805.15% |
Entry · top of book | +0.879% |
Exit · top of book | −0.922% |
Round-trip cost | −0.043% |
Break Even / Intervals to B/E | ≈ 28 хв / 1 |
| Фандинговий інтервал ніг | Binance 1h · Bybit 1h · schedule-aligned |
Volume 24h лонг / шорт | $354.5M / $85.6M |
Open interest лонг / шорт | $13.6M / $8.5M |
Цільовий рівень Exit Spread | не зафіксовано |
| Умова виходу за ризиком | не зафіксовано |
Два останні рядки в цій угоді порожні, і це видно лише завдяки журналу. Саме їх записують до входу: без них рішення про закриття ухвалювали за обставинами, а не за планом, і перевірити його заднім числом нічим.
Блок 2 — у момент виконання
| Поле | Binance LONG | Bybit SHORT |
|---|---|---|
| Час входу, UTC | 00:26:41 | 00:26:13 |
| Тип ордера | – | Limit |
| Кількість | 12 683 SKR | 12 610 SKR |
| Середня ціна входу | 0.0235737 | 0.023785 |
| Номінал входу | $298.99 | $299.93 |
| Комісія входу | 0.29 сумарно за оборот | 0.10797 |
| Плече / маржа | 10x крос / $29.90 | 10x / $29.99 |
| Баланс до | 100.00 | 100.30 |
Рядок із кількістю — той, на якому видно неузгодженість у 73 монети. У момент входу він вартий однієї секунди уваги й запобігає втраті 15% на ціновій стороні.
Блок 3 — після закриття
| Поле | Binance LONG | Bybit SHORT |
|---|---|---|
| Час виходу, UTC | 12:09:28 | 12:09:28 |
| Тип ордера | – | Market, 4 виконання |
| Середня ціна виходу | 0.0221041 | 0.022261 |
| Комісія виходу | входить у 0.29 | 0.28071 |
| Фандинг за угоду | +4.20 | −1.38695 |
| Баланс після | 85.25 | 117.76 |
Блок 4 — розрахунок
| Величина | Формула | SKR |
|---|---|---|
| Результат за ціною, лонг | к-сть × (вихід − вхід) | −18.6386 |
| Результат за ціною, шорт | к-сть × (вхід − вихід) | +19.2176 |
| Зближення спреду | спільна к-сть × [(вхід_шорт − вхід_лонг) − (вихід_шорт − вихід_лонг)] | +0.686 |
| Ціна неузгодженості | різниця к-сті × (вихід − вхід) на більшій нозі | −0.107 |
| Частка закритого розриву | зближення / розрив входу | 25.7% |
| Результат ноги | за ціною + фандинг − комісії | −14.729 / +17.442 |
| Термін утримання | закриття − відкриття | 11.7131 год |
| Результат угоди | сума дельт балансів | +3.01 |
| Дохідність | результат / розгорнутий капітал | +1.505% |
| APR | дохідність × 8760 / термін у годинах | ≈ +1 126% |
| APR фандингу за ногою | фандинг / номінал × 8760 / термін | +1 050.6% / −345.8% |
Блок 5 — звірка, без неї журнал не закрито
| Перевірка | SKR |
|---|---|
| Сума результатів ніг | +2.713 |
| Сума дельт балансів | +3.010 |
| Розбіжність | +0.297 |
Розбіжність записують, а не підганяють. Нуль означає, що всі складові знайдено; не нуль — що якийсь рух за рахунком залишився поза межами розбору, і рядок про це чесніший, ніж зведена таблиця.
Три поля варто завести окремо й заповнювати раз на квартал, а не для кожної угоди: власні ставки maker і taker на кожному майданчику, фандинговий інтервал кожного майданчика та термін депозиту й виведення між ними. Вони змінюються рідко, але входять у кожен розрахунок Break Even.
Журнал — це бухгалтерія, а не звітність про результати. Він існує для того, щоб наступну угоду рахували за фактичними витратами цієї, а не за котируваннями, які вона бачила.
Коли спред не сходиться
Розрив може не звузитися, а розширитися. Позиція при цьому залишається захеджованою за напрямком — токен може йти куди завгодно, — але закриття стає дорожчим, ніж було під час входу.
Видно це у трьох місцях, і всі три вже знайомі: Exit Spread у рядку став гіршим, ніж на вході; Execution розширився; на графіку Price spread лінії входу й виходу розходяться, а не зближуються.
Чекати дозволяє лише carry. Поки Funding spread додатний, час працює на позицію: кожен фандинговий інтервал приносить нарахування, яке покриває частину вартості обороту. Саме це й вимірюють Break Even і Intervals to B/E. Прочерк у них — пряма відповідь: чекати за чужий рахунок не вийде, і весь результат мусить прийти від звуження розриву.
Іноді сходитися нічому. Розрив буває не відхиленням, а нормальним станом пари:
| Причина | Як виглядає на платформі |
|---|---|
| Стала премія одного майданчика | Spread distribution показує, що широкий рівень і є звичайним, а Spread %ile стоїть посередині, а не на краю |
| Різні фандингові режими майданчиків | ставки ніг систематично розходяться, Consistency висока за стабільно різних APR Long / APR Short |
| Тонка нога дрейфує сама по собі | малі Volume 24h і Open interest на меншій нозі: ціна там ведена, а не веде |
| Інструмент зупиняють | делістинг, призупинення торгів або виведення на одному з майданчиків |
Spread distribution і Spread %ile відповідають на це запитання краще за все інше: якщо поточний «широкий» спред і є звичайним рівнем для пари, очікування збіжності не має підстав.
Три сценарії, і розрізняє їх не везіння. Розрив повернувся до свого звичайного рівня. Розрив не повернувся, але carry покрив очікування. Ні те, ні інше — і тоді за очікування заплачено двічі: розширеним виходом і часом, протягом якого нічого не нараховувалося. Третій сценарій повністю описується прочерком у Break Even, який було видно до входу.
Очікування не буває нескінченним, і закінчується воно не з волі трейдера. Маржа на програшній нозі, ліквідація цієї ноги, делістинг інструмента, зупинка виведення на майданчику — будь-що з цього закриває позицію за тими цінами, які є в цей момент, а не за тими, на які чекали.
Звідси конструктивний висновок, який видно на SKR. Та угода стояла на двох підставах одразу: розрив міг звузитися, і carry платив за очікування. Розрив звузився на 25.7%, carry перевернувся на одній нозі — і позиція все одно закрилася в плюсі, бо друга підстава тримала, поки перша спрацьовувала не повністю. У пари з однією підставою такого запасу немає.
Часті помилки
| Помилка | Чим обертається | Де видно заздалегідь |
|---|---|---|
| Порівнювати рядки на глибині за замовчуванням, а торгувати великим розміром | Спреди й порядок рядків пораховано не для того розміру, який виконається | Depth на панелі інструментів, ефективні лінії на графіку Price spread |
| Вирівнювати ноги за доларами, а не за кількістю монет | Залишок перетворюється на спрямовану позицію: на SKR 73 монети забрали 15% цінового результату | Рядок із кількістю в обох терміналах |
Читати Entry Spread без Exit Spread | Половина вартості обороту лишається неврахованою | Execution — сума обох, у тому самому рядку |
Вважати Δ APR, Execution і Round-trip cost чистими | Усі три gross; власні комісії зверху | На SKR комісії 0.227% номіналу розтягли окупність із 28 хвилин до 2 год 50 хв |
Сприймати Funding spread як прогноз | Це ставка в момент читання: на SKR пара дала 87.5% котирування, а коротка нога перейшла з отримання на сплату | Consistency і Stability на Live Spreads |
| Ігнорувати розрив ліквідності між ногами | Тонка нога обмежує розмір і приймає вихід: у RED обсяги розходилися в 850 разів | Volume 24h, Open interest, OI Diff, Volume Diff |
| Віднімати відсоток виходу від відсотка входу | Їх пораховано від різних цін, якщо ціна зрушила | Рахувати у валюті рахунку, відсотки виводити з грошей |
| Вимірювати дохідність від задіяної маржі | Вільний залишок — буфер, а не капітал, що простоює; на SKR різниця між базами триразова | Рядок «розгорнутий капітал» у журналі |
| Не записати цільовий вихід і умову ризику до входу | Рішення про закриття ухвалюють за обставинами, і потім його не перевірити | Блок 1 журналу |
| Закрити одну ногу й залишити другу | Це не половина позиції, а спрямована позиція повного розміру | Список відкритих позицій на обох майданчиках |
| Брати результат угоди з картки закритої позиції | Картка описує позицію, а не рахунок | Дельта балансу, блок 5 журналу |
| Тримати позицію довше, ніж працює її підстава | Розширений вихід плюс час без нарахувань | Funding spread, Funding APR за ногами, Spread %ile |
Довідник
Стовпці Live Spreads, які використовує цей гайд. Повний склад із 27 стовпців і визначення кожного — на сторінці Live Spreads; у самому інтерфейсі визначення будь-якого стовпця відкривається наведенням курсора на його заголовок.
| Стовпець | Значення |
|---|---|
Entry Spread | Ціновий розрив, який перетинають під час відкриття, на обсязі з Depth |
Exit Spread | Той самий розрив для закриття, на тому самому обсязі |
Execution | Entry Spread плюс Exit Spread — повна вартість обороту за виконанням |
Mark Spread | Різниця mark-цін двох майданчиків (mark-ціна — довідкова ціна біржі, за нею рахують прибуток і ліквідацію) |
Break Even | Термін утримання, за який фандинговий carry покриває Execution; прочерк — не покриває |
Intervals to B/E | Те саме у фандингових інтервалах пари |
Δ APR | Річна різниця фандингових ставок між ногами, gross |
APR Long / APR Short | Ставка кожної ноги окремо |
Next Funding Long / Next Funding Short | Зворотний відлік до наступної виплати на кожному майданчику |
Spread %ile | Де поточний Entry Spread перебуває у власній 30-денній історії пари |
Consistency | Частка годин за 30 днів, коли пара платила додатний net funding |
Stability | 0–100: наскільки рівно тримається величина фандингу пари порівняно з усіма парами |
Duration | Скільки спред тримається на поточному рівні |
OI Sum / OI Diff | Сумарний відкритий інтерес обох ніг і розрив між ними у % |
Volume Sum / Volume Diff | Сумарний обсяг за 24 години й розрив між ногами у % |
Картки й панелі Pair Analysis:
| Елемент | Значення |
|---|---|
Funding spread | Річний carry між двома ногами в момент читання |
Entry · top of book | Вартість відкриття за верхом стакана |
Exit · top of book | Вартість закриття за верхом стакана |
Round-trip cost | Вхід плюс вихід — повна вартість завершеної угоди |
Price & volume | Ask, Bid, Open interest, Volume 24h за кожною ногою |
Funding | Funding 1h, Funding 24h, Funding APR, Next funding за кожною ногою |
Price spread | Чотири ряди: Entry · top, Exit · top і ті самі два з поправкою на глибину |
Spread distribution | Гістограма спреду входу з маркером на поточному значенні |
Елементи керування на панелі інструментів Live Spreads:
| Елемент керування | Що робить |
|---|---|
Table mode | Два пресети стовпців: Funding rate і Price; перемикає й сортування |
Columns | Показ, приховування й порядок стовпців, N / 27 shown |
Depth | Обсяг, на якому котируються Entry Spread і Exit Spread: $500 – $50,000 |
Exchanges | Фільтр за майданчиками: один — усі пари з ногою на ньому, два й більше — лише пари між ними |
Filters | Числові діапазони: Δ APR, OI Sum, Price Spread, OI Diff, Volume Sum, Only favorites |
Пошук ⌘K | Фільтрація за токенами й майданчиками |