Закрытие ценового разрыва для новичка
Один и тот же фьючерсный контракт торгуется на разных биржах по разным ценам. Гайд о том, как читать этот разрыв в SpreadLabs, как отличить разрыв, который можно закрыть, от того, который закрыть нельзя, и где платформа сама говорит, сколько пришлось бы держать позицию.
Что такое арбитраж ценового спреда
Ценовой спред — это разница цены одного и того же перпетуального контракта на двух биржах. Перпетуальный контракт (перп) — это фьючерс без даты окончания: его можно держать сколько угодно долго.
Конструкция такая: лонг на бирже с меньшей ценой, шорт на бирже с большей, обе ноги одного размера. Нога — это одна из двух половин сделки, то есть позиция на одной бирже. Такая пара называется дельта-нейтральной: если токен вырастет, лонг заработает ровно столько, сколько потеряет шорт, и наоборот. Поэтому позиция не зависит от того, куда пойдёт токен, — она зависит от того, сойдутся ли две цены обратно.
Исход решает не тот разрыв, который виден на экране. Спред приходится пересекать дважды: один раз — когда открываешь обе ноги, второй — когда закрываешь. SpreadLabs котирует оба пересечения отдельно.
| Колонка | Что котирует |
|---|---|
Entry Spread | Разрыв, который пересекают при открытии позиции |
Exit Spread | Разрыв, который пересекают при её закрытии |
Execution | Entry Spread плюс Exit Spread — полный оборот |
Все три котируются на объёме ордера, заданном в Depth, а не по абстрактной средней цене. Знак говорит, в какую сторону смотрит разрыв. Положительный Entry Spread означает, что разрыв работает на открывающую сделку: короткая нога котируется дороже длинной, а значит вы продаёте дороже, чем покупаете. Отрицательный означает, что за вход надо платить. Exit Spread читается так же, но про закрывающую сделку, а Execution — их сумма со знаками.
Вторая половина арифметики — фандинг. Это периодический платёж между держателями лонгов и шортов, который биржа списывает и начисляет по расписанию — каждый час либо каждые восемь часов, у каждой биржи своё. Пока позиция открыта, две ноги платят и получают фандинг, и именно этот carry способен со временем покрыть Execution.
Carry — это то, что позиция приносит просто за то, что стоит: не от движения цены, а от прошедшего времени, интервал за интервалом, как арендная плата. В ценовой сделке он не источник результата, а то, чем оплачивается ожидание сходимости.
Поэтому вопрос к кандидату не «насколько широк разрыв», а «платит ли что-нибудь за то, чтобы пересечь его дважды, и сколько это займёт». Дальше гайд ведёт этот вопрос через интерфейс.
Пара, которую открывать не надо
Числа иллюстративные, сняты 02.09.2026. Рынок с тех пор ушёл; способ читать эти числа — нет.
RED, лонг Variational, шорт Bybit, вид на Pair Analysis:
| Карточка | Значение |
|---|---|
Funding spread | +0.00% |
Entry · top of book | -0.446% |
Exit · top of book | -0.342% |
Round-trip cost | -0.787% |
Пара выглядит как возможность: две площадки, две разные цены, видимый разрыв. Четыре карточки говорят обратное. Полный оборот стоит 0.787% ещё до единой биржевой комиссии, а Funding spread нулевой — удержание позиции не платит в счёт этой стоимости ничего. Никакой срок удержания эту пару не чинит, потому что копиться нечему.
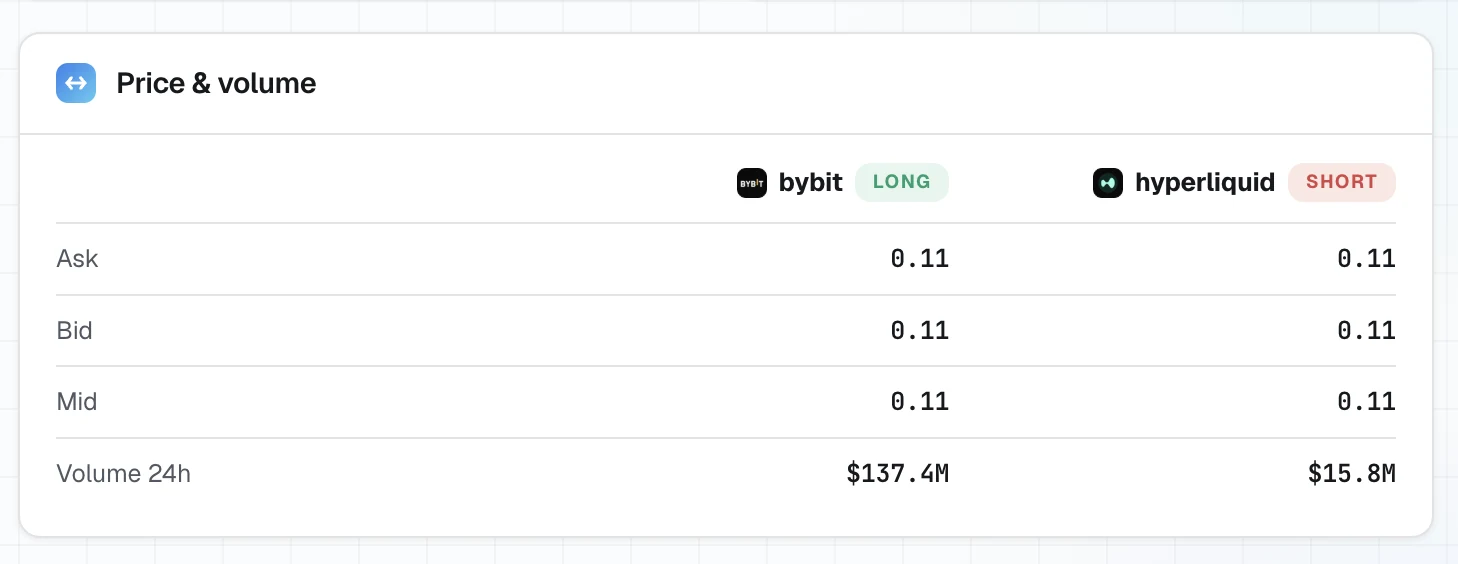
Разрыв в ликвидности закрывает вопрос. Volume 24h — это сколько денег прошло через инструмент за сутки, то есть мера того, легко ли туда войти и оттуда выйти. Здесь он был $1.1M на ноге Bybit против $10K на ноге Variational — длинная нога в 110 раз тоньше короткой. Размер, который помещается на одной стороне, не помещается на другой, а принимать выход придётся именно тонкой стороне.
Отказ от пары — нормальный исход, а не провал. Гайд начинается отсюда потому, что дорогая ошибка в этой стратегии — не упущенный спред, а позиция, которая чисто открылась и не смогла закрыться.
Что нужно до начала
Гайд описывает то, что показывает платформа, и то, сколько стоит механика. Ничто здесь не является рекомендацией открывать позицию.
По биржам. Пополненные аккаунты на обеих площадках пары, один и тот же инструмент, торгуемый на обеих, и достаточная маржа с каждой стороны, чтобы удержать обе ноги на протяжении движения. Маржа — это залог, который биржа держит под позицию; кончится он — позицию закроют за вас. Ноги нужно открывать близко по времени: промежуток между первым и вторым исполнением — это время, когда у вас открыта одна нога без второй, то есть обычная направленная ставка на цену.
По числам. Собственный уровень комиссий на обеих площадках. Всё, что котирует SpreadLabs, — gross, то есть до вычетов: Entry Spread, Exit Spread, Execution и Δ APR даются до биржевых комиссий и до вашего собственного слиппеджа. Слиппедж — разница между ценой, которую вы видели, и ценой, по которой реально исполнился ордер. Полный оборот — это четыре исполнения: открыть лонг, открыть шорт, закрыть лонг, закрыть шорт, и каждое считается по вашей maker- или taker-ставке. Maker — когда вы ставите заявку и ждёте, taker — когда берёте чужую сразу; второе обычно дороже.
По времени. Перевод маржи между площадками занимает ровно столько, сколько занимают депозит и вывод. Позиция, которой нужно доложить маржи на ходу, ограничена временем перевода, а не графиком.
Чего платформа не делает.
| Нет | Что это значит здесь |
|---|---|
| Исполнения сделок (на данный момент) | Каждый шаг ниже выполняете вы сами, в терминалах бирж |
| Биржевых API-ключей | Не запрашиваются и не хранятся — платформа читает публичные рыночные данные |
| Калькулятора комиссий | Комиссии добавляете вы, поверх каждого котируемого числа |
| Публичного API | В разработке, планируется на Max |
Что открывает Pro на используемых здесь страницах. На Live Spreads: Depth, Filters, Columns, Exchanges и пользовательские KPI-карточки; при бесплатном доступе видны также только первые строки списка и более медленный интервал обновления. На Pair Analysis: DEPTH, более мелкие разрешения графика, история глубже последнего окна и Spread distribution. Поскольку Entry Spread и Exit Spread котируются на объёме из Depth, обе колонки показывают прочерк, пока Depth недоступен.
Шаг 1: Найти кандидата на Live Spreads
Live Spreads выстраивает все отслеживаемые пары в один список по убыванию. Задача этого шага — дойти примерно от семи тысяч строк до нескольких, которые действительно можно взять в работу, и сделать это в порядке, который не тратит усилия впустую.
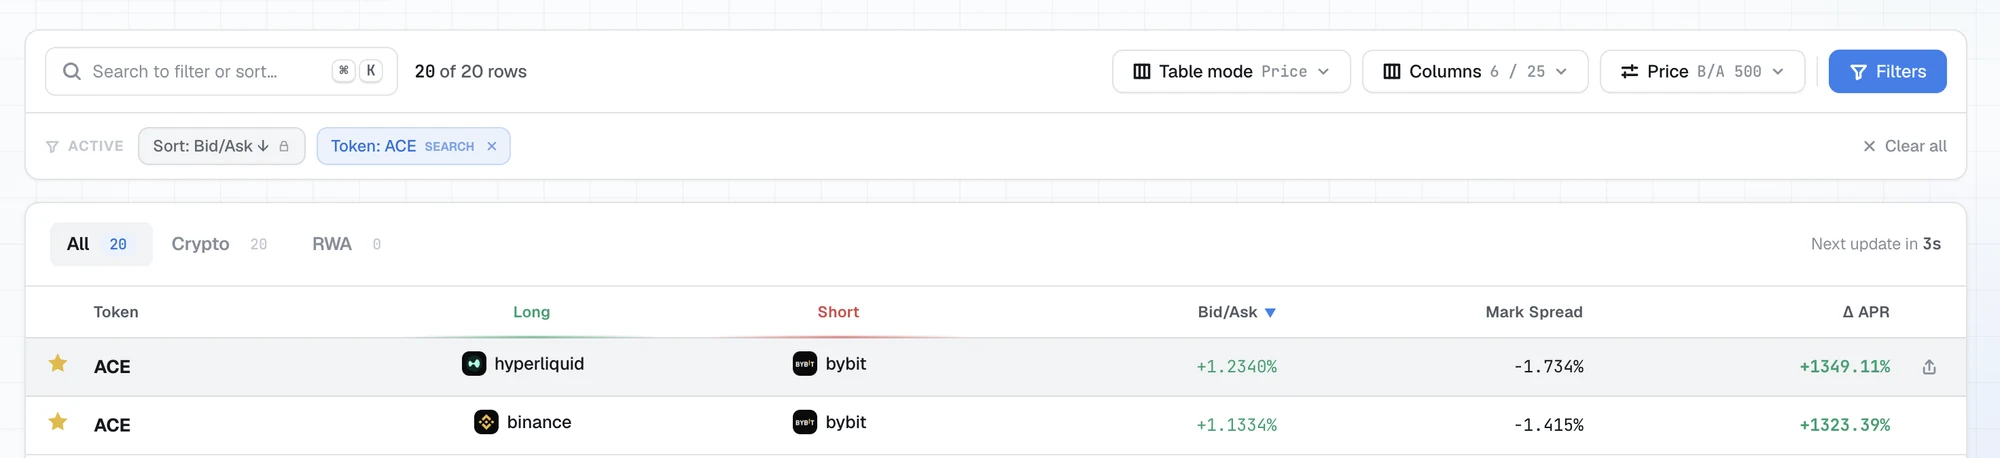
Переключите таблицу в ценовую раскладку. Table mode → Price сужает таблицу до 6 колонок из 27 и меняет сортировку на Entry Spread. Смена сортировки и есть смысл пресета: список теперь выстроен по разрыву, который пересекают при открытии, а не по фандингу.
Добавьте колонки окупаемости. Пресет — это отправная точка, а не предел. Откройте Columns и добавьте Exit Spread, Execution, Break Even, Intervals to B/E, OI Sum, Volume Sum и Spread %ile. Без них таблица котирует вход и не говорит ничего ни про выход, ни про то, чем оплачивается то и другое. Колонки перетаскиваются в любой удобный для чтения порядок.
Задайте Depth до того, как что-либо сравнивать. Depth — в открытом виде подписан Spread depth — задаёт размер сделки, на котором котируются спреды, от $500 · tightest · top of book до $50,000 · deep · most slippage. Смысл в том, что маленький ордер забирает только самую лучшую цену в стакане, а большой вынужден съедать и следующие за ней, худшие. Вместе с Depth меняются Entry Spread, Exit Spread и Execution, а значит и сам порядок строк. Строка, которая лучше всех выглядит на $500, — не обязательно та же строка, что лучше всех выглядит на реально исполняемом размере.
Сократите список. Сначала Exchanges: выберите одну площадку, чтобы видеть все пары с ногой на ней, или две и больше — чтобы видеть только пары между выбранными площадками. Ограничение площадками, где есть пополненные аккаунты, убирает бо́льшую часть таблицы сразу и убирает по причине, которая завтра не изменится.
Затем Filters — числовые диапазоны. Здесь важны четыре поля из пяти.
| Поле | Пресеты | Что убирает |
|---|---|---|
Price Spread | ≥ 0.5 · ≥ 1 | Разрывы слишком узкие, чтобы пережить полный оборот |
OI Sum | ≥ 100K · ≥ 1M · ≥ 10M | Пары, за которыми нет открытого интереса |
Volume Sum | ≥ 1M · ≥ 10M · ≥ 100M | Пары, которые торгуются слишком редко, чтобы в них выйти |
OI Diff | ≤ 5000% · ≤ 50000% | Пары, где одна нога намного тоньше другой |
Открытый интерес (OI, open interest) — это сколько денег сейчас стоит в открытых позициях по этому инструменту. В отличие от объёма он показывает не оборот, а размер уже набранных позиций.
Обратите внимание на направление: у OI Diff пресеты — это потолок, у всех остальных — пол. Отдельно стоит знать, что пресеты — не единственный способ задать границу: у каждого поля два инпута, min и max, и верхнюю границу можно вписать руками во второй. Активные фильтры появляются чипами под тулбаром, в футере их счётчик; Reset сбрасывает все.
Читайте оставшиеся строки в таком порядке.
| Что читаем | На какой вопрос отвечает |
|---|---|
Entry Spread | Сколько стоит открыться? |
Exit Spread | Сколько стоит закрыться? |
Execution | Сколько стоит полный оборот целиком? |
Break Even | За сколько фандинговый carry это покроет? |
Intervals to B/E | Тот же ответ в фандинговых интервалах этой пары |
OI Sum, Volume Sum | Хватает ли за парой объёма, чтобы держать нужный размер? |
OI Diff, Volume Diff | Ликвидность распределена ровно или одна нога — узкое место? |
Spread %ile | Разрыв широкий для этой пары или для неё обычный? |
Execution — это ровно та арифметика, которую задал первый раздел: Entry Spread плюс Exit Spread, и она видна в таблице без всяких вычислений.
Прочерк в Break Even — это ответ, а не отсутствие данных. Он означает, что фандинговый carry не покрывает Execution ни на каком сроке удержания. Пара всё ещё может сойтись по одной цене — но пока этого ждёшь, ничего не копится, и весь результат обязан прийти из закрытия разрыва.
У каждого заголовка колонки есть тултип. Навести на него быстрее, чем уходить со страницы за определением.
Шаг 2: Разбор пары на Pair Analysis
Строка на Live Spreads — это позиция в рейтинге. Pair Analysis — место, где стоит как следует проанализировать пару, и это последняя страница перед любым ордером.
Клик по строке открывает пару уже заполненной — токен, длинная нога и короткая нога подставлены. Тот же вид можно собрать вручную: 1 Long exchange, 2 Short exchange, 3 Token. DEPTH задаёт здесь размер котирования ровно так же, как на Live Spreads, а контрол между двумя селекторами площадок меняет ноги местами.
Начинайте с четырёх карточек стоимости. В одном ряду лежит всё решение «брать или не брать».
| Карточка | Что из неё берут |
|---|---|
Funding spread | Годовой carry между ногами — сколько платит удержание или сколько оно стоит |
Entry · top of book | Сколько стоит открыться по верху стакана (лучшей цене) |
Exit · top of book | Сколько стоит закрыться по верху стакана (лучшей цене) |
Round-trip cost | Вход плюс выход — полная стоимость сделки |
Стакан — это список всех заявок на покупку и продажу по инструменту. Верх стакана (top of book) — самая лучшая заявка с каждой стороны: дороже всех готовы купить, дешевле всех готовы продать. Цены на этих карточках взяты именно оттуда, поэтому они самые оптимистичные из возможных.
Читайте Round-trip cost в паре с Funding spread раньше всего остального на странице. Одно — сколько стоит исполнение сделки, другое — стоимость удержания. Пара RED из первого раздела не проходит ровно здесь: оборот -0.829% против Funding spread +0.00%.
Дальше проверяют, помещается ли размер. Price & volume показывает Ask, Bid, Open interest и Volume 24h по каждой ноге. Большой разрыв между ногами по любому из показателей — это ограничение по размеру со стороны меньшей из них. И меньшая сторона ещё и та, которой придётся принимать выход, когда выход может оказаться не добровольным.
Дальше проверяют, сколько стоит размер. График Price spread ведёт четыре ряда: Entry · top и Exit · top по верху стакана и Entry eff · $1k с Exit eff · $1k — те же два с поправкой на глубину стакана на выбранном объёме. «С поправкой на глубину» означает вот что: ордер на $1 000 не помещается в одну лучшую заявку, он съедает несколько подряд, и средняя цена выходит хуже верха стакана. Зазор между сплошными и пунктирными линиями и есть цена размера на этой паре. Если он широкий, числа на карточках стоимости — не те числа, которые исполнятся.
Дальше проверяют, необычен ли уровень. Spread distribution строит гистограмму спреда входа за окно 7d или 30d с маркером на текущем значении. Гистограмма — столбчатая диаграмма: по горизонтали уровни спреда, по вертикали то, как часто каждый уровень встречался. Она отвечает на один вопрос: разрыв на экране обычен для этой пары или это выброс. У спреда на своём обычном уровне меньше места, чтобы сузиться, чем у спреда на краю собственного распределения, — то же самое одним числом говорит Spread %ile на Live Spreads. Эти двое должны сходиться; если нет — проверьте, что на обеих страницах выставлен одинаковый Depth.
Сохраните ссылку. Share копирует URL с токеном и обеими ногами, поэтому вставленная ссылка открывает точно тот же вид — spreadlabs.io/pair-analysis?token=SKR&long=binance&short=bybit и есть пара, за которой идёт этот гайд. Вставить такую ссылку в журнал сделок — самая дешёвая из возможных запись того, что было на экране в момент решения.
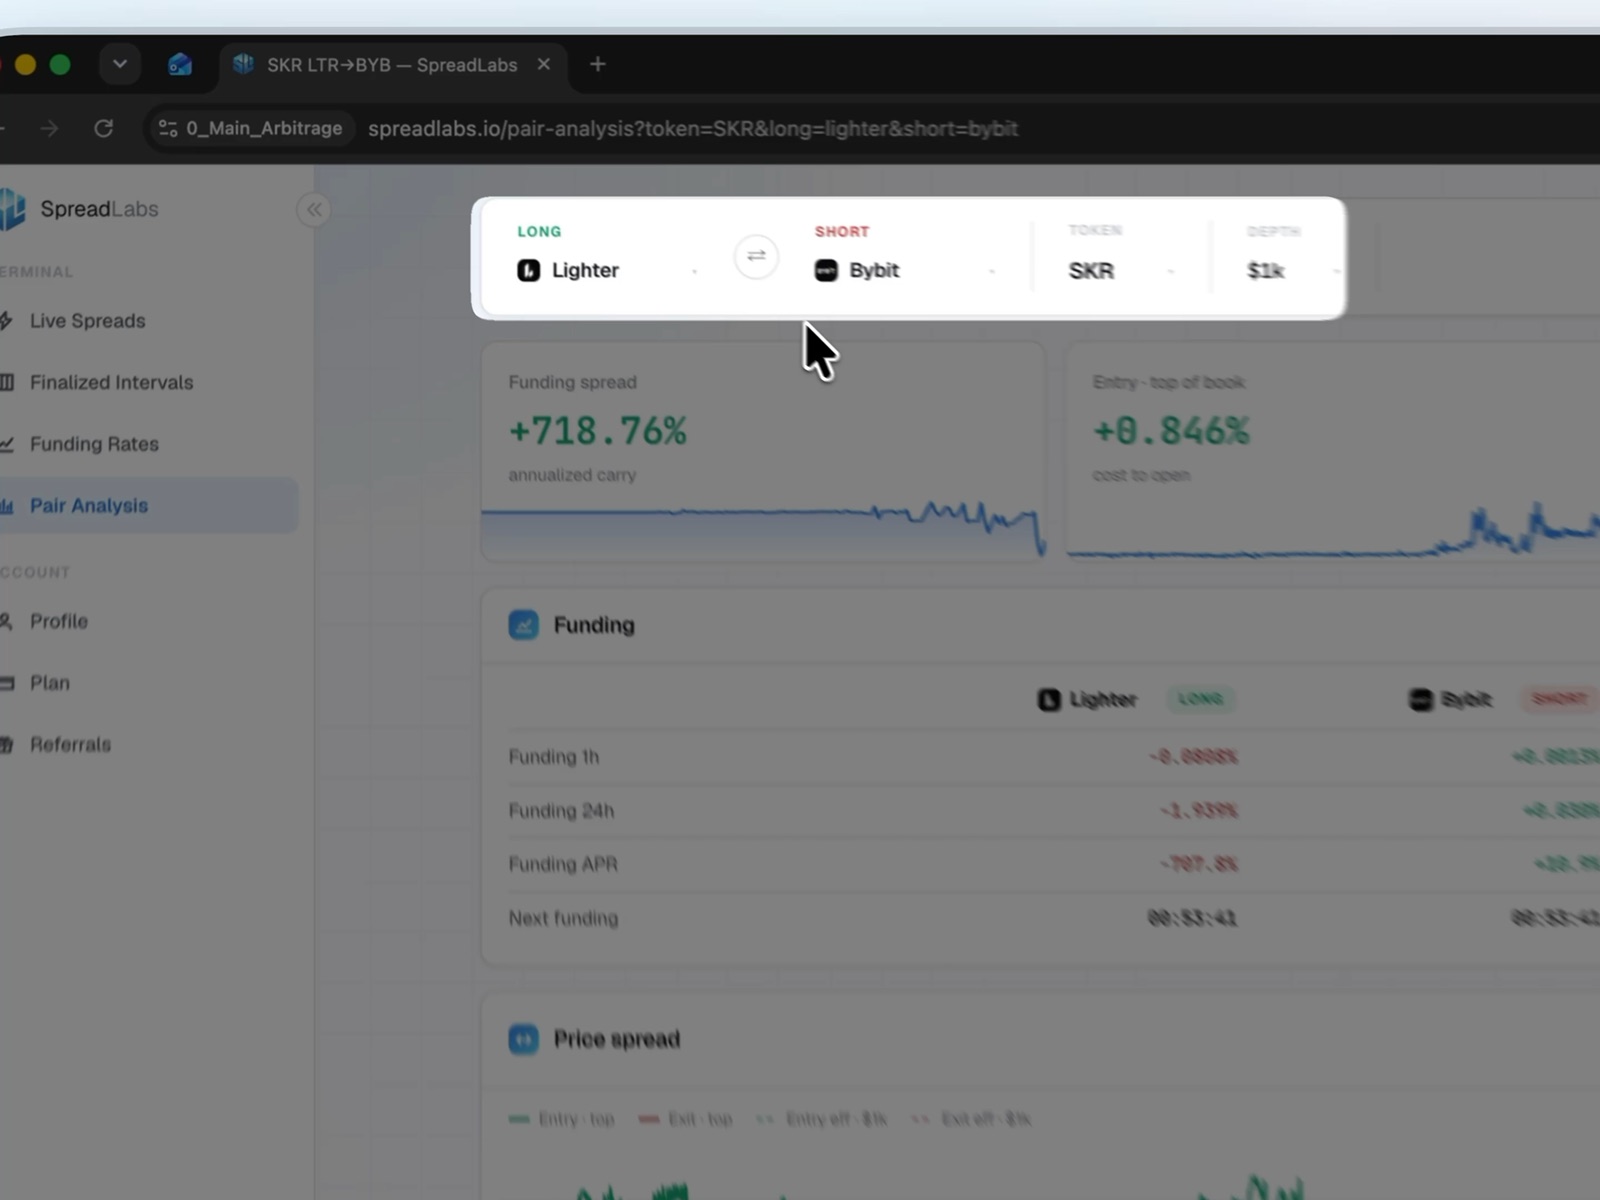
Шапка пары — обе ноги, токен и глубина, на которой котируются спреды
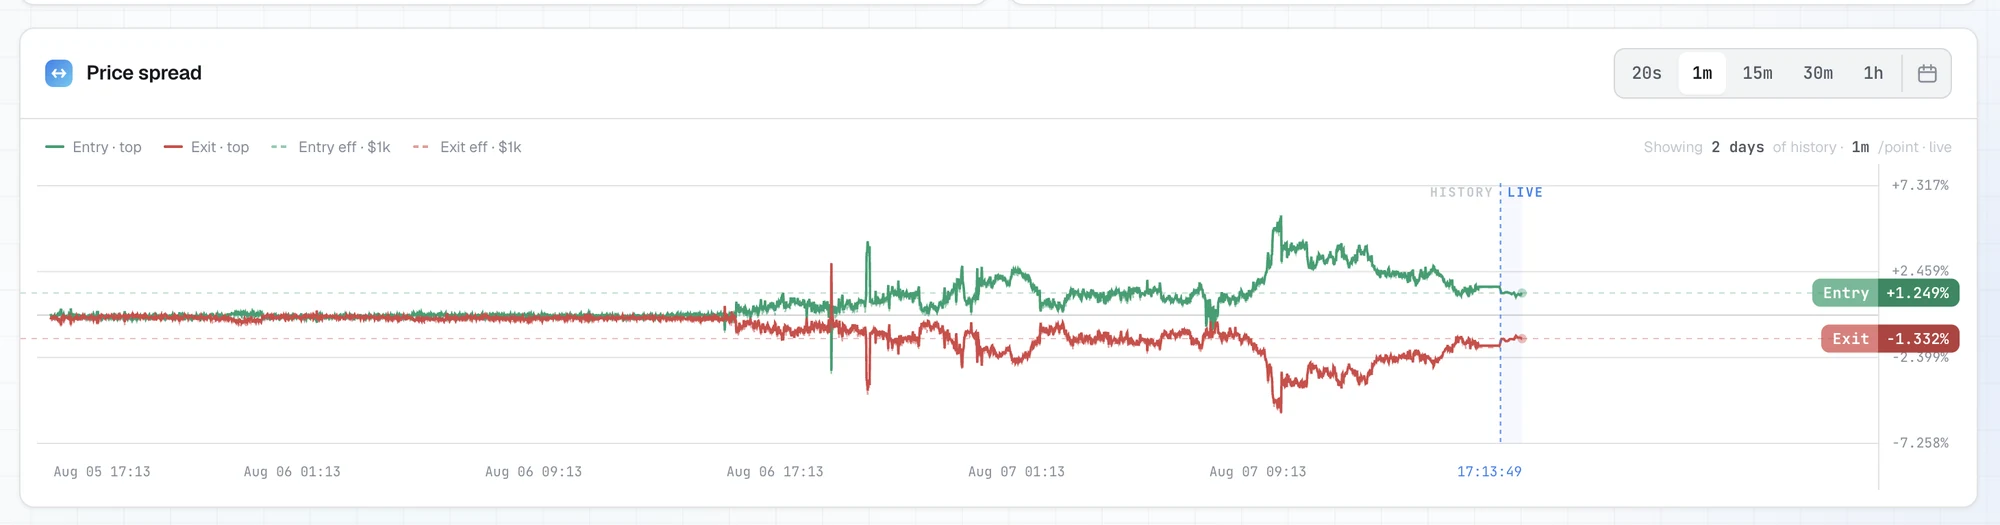
Верх стакана против эффективного — зазор между ними и есть цена размера
Из-за чего кандидат не проходит эту страницу:
Round-trip costбольше того, что способен покрыть carry;Funding spreadна нуле при отсутствии тезиса о сходимости;- нога, чей
Volume 24hне вмещает нужный размер; - широкий зазор между спредами по верху стакана и эффективными;
- текущий уровень в середине распределения, ничем не выделяющийся.
Любого из этих пунктов достаточно, чтобы перейти к следующей строке. В строках недостатка нет.
Шаг 3: Подобрать размер под глубину
Спред — не число, а функция размера. Проще говоря: чем больше сумма, тем хуже цена, по которой вы реально войдёте. Всё, что прочитано до сих пор — Entry Spread, Exit Spread, Execution и карточки стоимости на Pair Analysis, — котируется на том значении, которое выставлено в Depth. Поэтому подбор размера не идёт после анализа: это входной параметр, от которого зависит, применим ли анализ вообще.
Выставьте глубину под реально планируемый размер и перечитайте пару. График Price spread показывает разницу напрямую: Entry · top и Exit · top — линии по верху стакана, Entry eff · $1k и Exit eff · $1k — те же спреды с поправкой на глубину стакана на этом размере. Расстояние между сплошными и пунктирными линиями и есть цена размера на этой паре, и от пары к паре она разная.
Хеджируют количество, а не доллары. Хедж — это вторая позиция, которая гасит риск первой; здесь он дельта-нейтрален по базовому активу, поэтому на обеих ногах должно быть одинаковое число контрактов, а не одинаковая сумма в долларах. Долларовые номиналы при этом выходят слегка разными — и эта разница и есть сам ценовой разрыв, выраженный в деньгах.
Позиция SKR показывает, что бывает, когда вместо количества сравняли доллары. Обе ноги набрали примерно на один номинал, и число монет разошлось:
| Нога | Количество | Цена исполнения | Номинал |
|---|---|---|---|
Лонг Binance | 12 683 SKR | 0.0235737 | $298.99 |
Шорт Bybit | 12 610 SKR | 0.023785 | $299.93 |
| Разница | 73 SKR | – | $0.94 |
Выравнивание по долларам свело номиналы с точностью до доллара и оставило на 73 монеты больше в лонге, чем в шорте, — 0.58% позиции, которые несут направление, а не спред. Эти 73 монеты ничем не захеджированы: они ведут себя как обычная ставка на рост. Дальше токен прошёл -6.23%, и этот незахеджированный остаток стоил $0.11 против результата спреда $0.69 на захеджированной части. Сделка всё равно отработала. Важно другое: такая утечка возникает не от невезения, а от самого способа набора позиции, и растёт вместе с её размером.
На совпавших 12 610 монетах разрыв входа стоил $2.66 — вот число, с которым спред-сделка работает на самом деле.
Потолок задаёт тонкая нога. Размер, который проходит на более глубокой площадке, закрывать всё равно придётся на более мелкой, а момент выхода не всегда выбирают. Сравните две пары, которые прошли через этот гайд:
| Пара | Volume 24h лонг / шорт | Отношение | Вывод |
|---|---|---|---|
SKR Binance/Bybit | $354.5M / $85.6M | 4.1× | Обе стороны вмещают ногу на ~$300 |
RED Bybit/Whitebit | $681M / $801K | 850× | Короткая нога не примет выход |
Открытый интерес говорит то же самое, но на более медленных часах: у SKR было $13.6M против $8.5M — разрыв того же порядка, что и по объёму, а не другого.
Плечо задаёт буфер, а не размер. Плечо — это во сколько раз позиция больше залога под неё. На SKR каждая нога шла с номинальным плечом 10x, что заняло примерно $30 из $100 депозита на каждой площадке под маржу и оставило около 70% свободным остатком. Эффективная экспозиция к каждому депозиту получилась около 3x, а не 10x. Свободный остаток — не простаивающий капитал: это то, что принимает на себя движение против позиции, пока обе ноги открыты.
Кросс- и изолированная маржа ведут себя здесь по-разному, и разница велика. При изолированной марже под позицию заперта только выделенная сумма, и потерять больше неё нельзя. При кросс-марже позицию подпирает весь баланс площадки: ликвидация наступает позже, но и убыток считается от всего счёта. Длинная нога SKR закрылась с ROI -49.24%, тогда как пара целиком дала +1.5%. На кросс-марже эту ногу подпирал весь баланс площадки, поэтому ход токена -6.23% съел 14.75% баланса Binance. На изолированной марже того же размера тот же ход съедает около половины маржи позиции — это ровно то, что и меряет цифра -49.24%.
Отсюда два следствия, и хеджированность не отменяет ни одного. Просадка живёт на одной бирже, а компенсирующая её прибыль — на другой, и одна другую автоматически не поддерживает. Перевод маржи между ними занимает столько, сколько занимают вывод и депозит, а это дольше, чем занимает движение.
Размер и срок удержания — одно решение. Break Even отвечает, за сколько carry покроет Execution, а Execution меняется вместе с Depth. Увеличение размера расширяет спреды, что удлиняет окупаемость, что меняет срок, который позиция обязана прожить. У SKR при чтении примерно за три часа до открытия на глубине $1k Round-trip cost был -0.043% против Funding spread +805.15% — окупаемость около 28 минут, один фандинговый интервал на двух площадках, где фандинг часовой. Позиция держалась 11 часов 43 минуты, примерно 25 собственных сроков окупаемости. Этот запас прочности и расходуют следующие разделы.
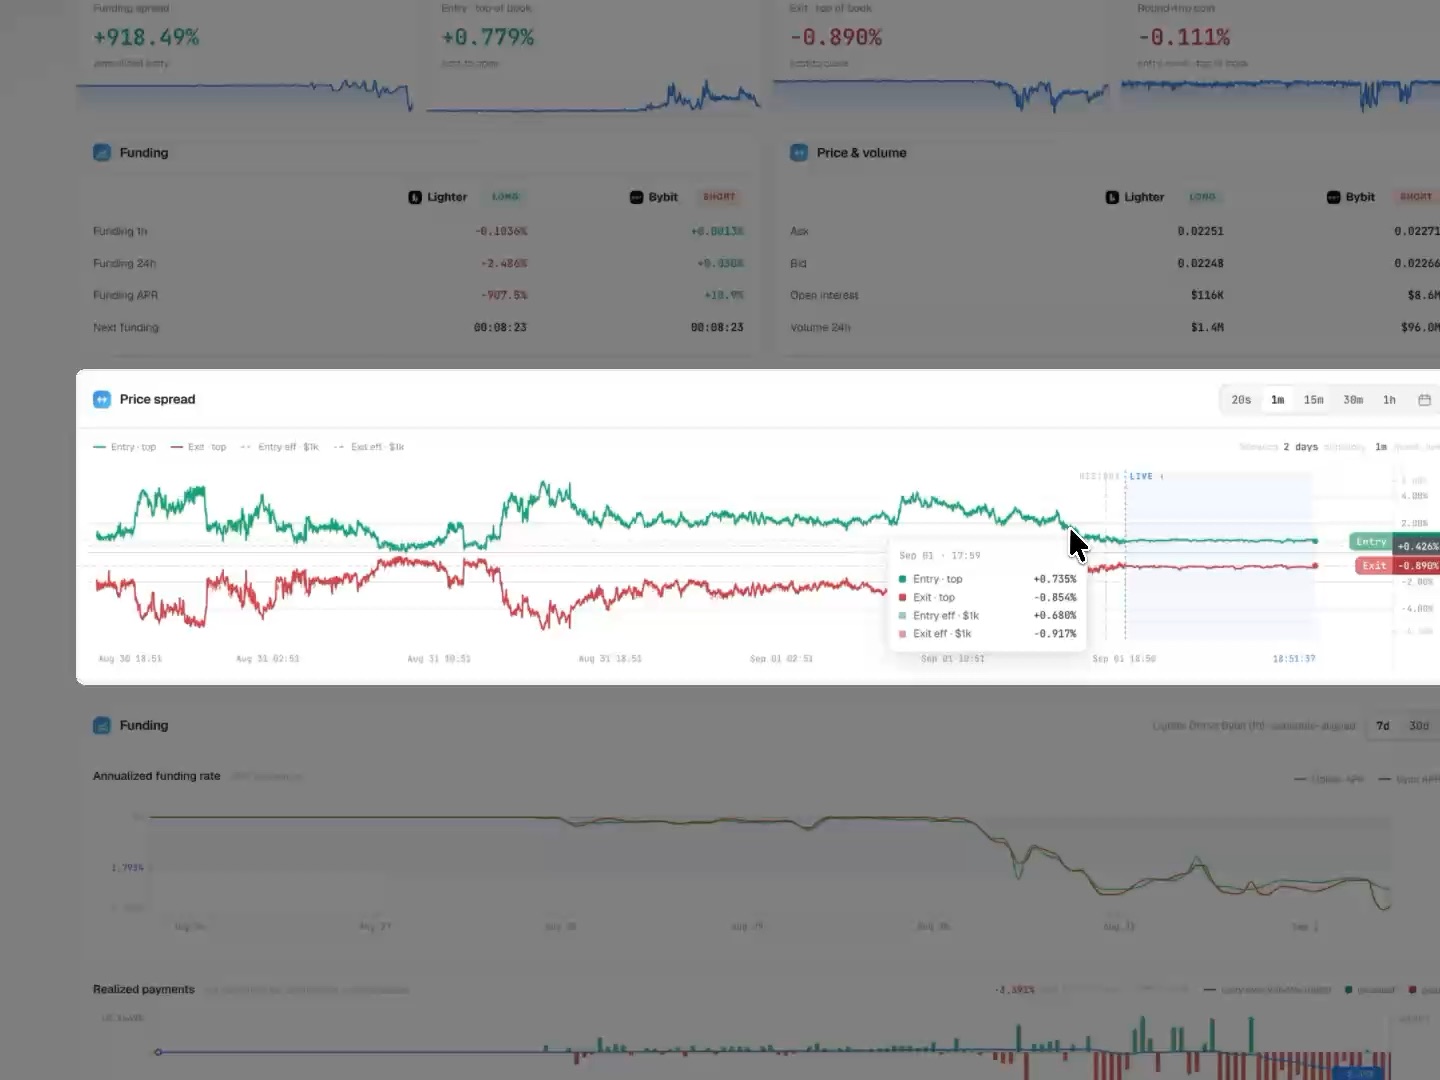
Расстояние между сплошными и пунктирными линиями — это цена размера на данной паре
Шаг 4: Открыть обе ноги
Обе ноги открывают руками, в двух биржевых терминалах. На данном этапе SpreadLabs не даёт возможности открыть и закрыть позицию напрямую с сайта. Всё начиная отсюда происходит вне платформы.
После выбора пары для работы вы должны подготовить ликвидность для входа в позицию. На видео ниже продемонстрирован один из возможных вариантов.
Открывайте обе стороны как можно ближе по времени. Промежуток между первым и вторым исполнением — это время, проведённое с одной направленной ногой без хеджа против неё. Эта экспозиция никак не связана с торгуемым спредом и легко может оказаться больше него.
В терминалы попадают из строки. Ячейка площадки в колонках Long и Short ведёт прямо на нужный инструмент на этой бирже, поэтому оба терминала открываются из одной строки, а не ищутся по отдельности.
Тип ордера — это выбор между двумя издержками, а не best practice. Рыночный ордер исполняется сразу по той цене, что есть в стакане; лимитный ждёт вашу цену и может не исполниться вовсе. Рыночный с обеих сторон пересекает котировавшийся спред и ставит хедж сразу. Лимитные с обеих сторон позволяют его не пересекать, но исполнение с одной стороны при неисполнении с другой оставляет ровно ту незахеджированную ногу, о которой сказано выше. Один вариант платит спред, другой рискует хеджем.
Короткую ногу SKR открывали лимитным ордером, который исполнился по ставке комиссии 0.036%, а исполнения двух ног разошлись на 28 секунд — 00:26:13 на Bybit против 00:26:41 на Binance. Двадцать восемь секунд — короткое незахеджированное окно, но не нулевое, и на быстром токене это ровно то окно, которое решает, совпадёт ли котировавшийся разрыв входа с исполнившимся.
Проверьте фандинговые часы до исполнения. Next Funding Long и Next Funding Short на Live Spreads или строка Next funding на Pair Analysis отсчитывают время до следующей выплаты на каждой площадке. Там, где аргументом сделки служит carry, позиция обязана быть открытой через эти выплаты, чтобы хоть что-то из него получить. У SKR обе площадки работали на часовом фандинге, расписания были выровнены, и до следующей выплаты в момент чтения пары оставалось 35 минут.
Ожидайте, что исполнение разойдётся с котировкой. Котируемые спреды — это живой верх стакана на выбранной глубине в момент чтения; исполнение происходит позже, по тому стакану, который есть тогда. У SKR платформа котировала Entry · top of book +0.879% на глубине $1k; позиция исполнилась по 0.0235737 на Binance против 0.023785 на Bybit, то есть разрыв входа составил +0.896% — на 0.017 процентного пункта лучше котировки трёхчасовой давности. С тем же успехом могло разойтись в другую сторону.
Записывайте позицию в момент исполнения, а не потом. Половина того, что нужно завершённой сделке для её собственного учёта, видна только пока она открывается:
- Точное время исполнения каждой ноги, в UTC
- Площадка, сторона, количество и средняя цена исполнения по каждой ноге
- Значение
Depth, на котором читалась пара, и четыре карточки стоимости в том виде, в котором они читались при решении Break EvenиIntervals to B/Eиз строки- Фандинговый интервал каждой площадки и время её следующей выплаты
- Ссылка
Share, которая кодирует токен и обе ноги в одном URL
Раздел Журнал сделок превращает этот список в формат журнала и заполняет его завершённой сделкой SKR.
Проверьте перед тем, как отойти. Обе ноги живы, количество на них одинаковое, направления противоположные, а маржи на каждой площадке хватает на движение против той ноги, против которой оно пойдёт.
Шаг 5: Определить уровень выхода до того, как он понадобится
Выход — это второе пересечение спреда, и платформа считает его с самого начала: Exit Spread на Live Spreads, Exit · top of book на Pair Analysis. Значения живые и меняются, но порядок величины известен ещё до входа. Поэтому уровень выхода — решение входа, а не решение выхода.
Задают его три числа, и все три читаются на уже пройденных страницах.
Куда спред обычно возвращается. Spread distribution строит гистограмму спреда входа с маркером на текущем значении, а Spread %ile говорит то же самое одним числом. У спреда на краю собственного распределения есть куда возвращаться, у спреда в середине — почти нет. Это ориентир сходимости, а не её обещание.
Когда позиция перестаёт стоить денег. Break Even и Intervals to B/E дают срок, за который carry покрывает Execution. До этого срока закрытие фиксирует стоимость оборота без покрытия; после него вопрос меняется с «сколько стоит выйти» на «сколько ещё платит удержание». У SKR котируемый Break Even составлял около 28 минут — один фандинговый интервал, — и позиция прожила примерно 25 таких сроков.
Оговорка, без которой это число вводит в заблуждение: Execution — gross, то есть без вычета комиссий. Комиссии четырёх исполнений идут сверху. На SKR они составили $0.68, то есть 0.227% от номинала ноги, и отбивались carry около 2 часов 50 минут — в шесть раз дольше котируемых 28 минут. Свой уровень комиссий прибавляют к Break Even до входа, а не после закрытия.
Что ломает тезис. Сделка держится на carry, на сходимости или на обоих сразу; выход по риску наступает тогда, когда основание исчезает.
| Сигнал | Где виден | Что означает |
|---|---|---|
Funding spread схлопнулся или сменил знак | Pair Analysis, карточка | Удержание перестало платить |
| Ставка развернулась на одной ноге | панель Funding, Funding APR по ногам | Одна нога теперь платит, а не получает |
Volume 24h на тонкой ноге просел | Price & volume | Выход стоит дороже, чем считался |
Spread %ile ушёл в новый экстремум | Live Spreads | Спред расходится, а не сходится |
| Маржа тает на проигрывающей ноге | терминал биржи | Ограничение по счёту, а не по тезису |
Разворот ставки — не гипотетический сценарий. На SKR короткая нога на Bybit перед входом котировалась как получающая — Funding APR +10.9%, — а за время удержания ушла в минус и заплатила $1.39. Пара всё равно закрылась в плюсе, но только потому, что длинная нога перевыполнила котировку, а запас по Break Even был 25-кратный. Тезис поменялся внутри сделки, и заметить это можно было только на панели Funding.
Живой график Price spread на Pair Analysis показывает оба уровня в реальном времени: подписанные на оси метки Entry и Exit двигаются вместе со стаканом, и по ним видно, приближается спред к записанному уровню выхода или уходит от него.
До входа записывают три числа: целевой уровень Exit Spread, срок из Break Even с прибавленными собственными комиссиями и условие выхода по риску. Записанные, они являются планом. Вспомненные в моменте — мнением.
И последнее: выход не всегда добровольный. Маржа на проигрывающей ноге, делистинг инструмента (биржа убирает его с торгов), остановка вывода на площадке — всё это закрывает позицию за трейдера и по тем ценам, которые в этот момент есть.
Шаг 6: Закрыть позицию
Закрытие — тот же оборот в обратную сторону: две ноги, вручную, тем же количеством, как можно ближе по времени. Разница одна — теперь пересекают Exit Spread, который был виден с самого начала.
Закрывают обе ноги, а не одну. Закрытая нога при живой второй — это не половина позиции, это направленная позиция полным размером. Так из дельта-нейтральной конструкции выходят ровно в ту экспозицию, ради отсутствия которой её собирали.
Тип ордера снова стоит денег, и на выходе он стоит больше. На SKR короткую ногу открывали лимитом по ставке комиссии 0.036%, а закрывали рынком по 0.1% — по ставке выход обошёлся втрое дороже входа. Это цена немедленности, и она известна заранее.
Стакан виден по тому, как исполняется ордер. Рыночное закрытие 12 610 SKR на Bybit прошло четырьмя исполнениями — 570, 3 890, 4 260 и 3 890 монет — по ценам от 0.022263 до 0.022259. Разброс между лучшей и худшей 0.018%: стакан принял $280.71 практически без слиппеджа. Это подтверждение проверки ликвидности из шага 3 — Volume 24h $85.6M на короткой ноге обещал именно такой выход.
Дробление на несколько исполнений — нормальная работа рыночного ордера, а не сбой: он просто снимает подряд несколько заявок из стакана. Смотреть надо не на число исполнений, а на разброс цен между ними: он и есть фактический слиппедж, тот самый, который Depth оценивал заранее.
Сразу после закрытия фиксируют четыре вещи, пока они доступны: время закрытия каждой ноги, среднюю цену исполнения каждой ноги, комиссию закрытия каждой ноги и — отдельно — баланс каждого счёта. Последнее важнее остальных трёх: карточка закрытой позиции и выписка по счёту дают разные числа, и выяснится это только при сверке.
Проверяют, что закрыто. Обе позиции на нуле, открытых ордеров не осталось, ни на одной площадке не висит остаток от частичного исполнения. Незамеченный остаток — это открытая направленная позиция, и она не перестаёт ею быть оттого, что сделка считается закрытой.
После закрытия: что сделка вернула на самом деле
Позиция закрыта, на двух счетах лежат два новых баланса. Дальше начинается работа, которую платформа за трейдера не делает: свести исполнения, фандинг и комиссии двух бирж в одно число и понять, откуда оно взялось.
Ниже это проделано целиком на сделке SKR — той самой, за которой шёл гайд. Все значения взяты из собственных записей двух бирж. Числа иллюстративные: рынок к моменту чтения другой, но порядок действий не меняется.
Начинают с выписки, а не с карточки
Биржа показывает результат в двух местах, и эти места дают разные числа.
| Дельта баланса | Карточка закрытой позиции | Разница | |
|---|---|---|---|
| Binance | −14.73 | −14.72 | -0.01 |
| Bybit | +17.46 | +17.44 | +0.02 |
| Итого | +2.73 | +2.72 | +0.01 |
Дельта баланса — это просто «сколько было на счёте до сделки» минус «сколько стало после». Совпадать с карточкой она не обязана: карточка описывает позицию, выписка описывает счёт. Результатом сделки считают дельту баланса, карточку — только разбивкой.
В этой сделке около $0.01 не удалось связать ни с одной транзакцией — вероятнее всего, стартовые балансы были не ровно круглыми. Величина мелкая; заметна она только потому, что в журнале есть строка сверки. Без такой строки подобные остатки молча растворяются в результате, и в следующий раз это уже не обязательно центы.
Раскладывают каждую ногу на три части
У любой ноги ровно три источника результата, и каждый берётся из своего места:
| Часть | Откуда берут | Формула |
|---|---|---|
| Результат по цене | История ордеров: количество и средние цены | лонг: кол-во × (цена выхода − цена входа); шорт: кол-во × (цена входа − цена выхода) |
| Фандинг | Журнал транзакций, тип Funding | сумма всех начислений за срок удержания |
| Комиссии | История ордеров, комиссия входа и выхода | сумма по обоим исполнениям |
Для SKR это дало:
| Часть | Binance (LONG) | Bybit (SHORT) | Итого |
|---|---|---|---|
| По цене | −18.6386 | +19.2176 | +0.579 |
| Фандинг | +4.20 | −1.38695 | +2.813 |
| Комиссии | −0.29 | −0.38869 | −0.679 |
| Нога целиком | −14.729 | +17.442 | +2.713 |
Знак фандинга берут из журнала, а не из головы: длинная нога на Binance получала, короткая нога на Bybit платила. Обе ставки были отрицательными.
Ценовая сторона
Спред-сделка зарабатывает на разнице двух разрывов — того, что был при открытии, и того, что остался при закрытии. Считают её на совпавшем количестве монет, то есть на меньшем из двух.
| Момент | Разрыв на монету | На 12 610 монетах |
|---|---|---|
| Вход | 0.023785 − 0.0235737 = 0.0002113 | +$2.66 |
| Выход | 0.022261 − 0.0221041 = 0.0001569 | −$1.98 |
| Сближение | 0.0000544 | +$0.69 |
Закрыли 0.69 / 2.66 = 25.7% того разрыва, который был на входе.
Оставшиеся 73 монеты — разница между 12 683 в лонге и 12 610 в шорте — спреда не касались вовсе: они прошли движение цены −6.23% как обычная направленная позиция и стоили −$0.11. Ценовой результат целиком: 0.69 − 0.11 = +$0.58.
Проценты входа и выхода вычитать нельзя. Разрыв входа +0.896% и разрыв выхода 0.710% посчитаны от разных цен: между ними токен упал на 6.2%, поэтому одинаковый процент на выходе стоит меньше денег, чем на входе. Считают в валюте счёта, а проценты выводят из денег, а не наоборот.
Фандинговая сторона
Funding spread на карточке — это годовая ставка в момент чтения. Сравнение с фактом показывает, чем она является и чем не является:
| Нога | Котировалось до входа | Реализовано за 11 ч 43 мин |
|---|---|---|
Binance LONG | +794.2% | +1 050.6% |
Bybit SHORT | +10.9% | −345.8% |
| Пара | +805.15% | +704.8% |
Пара принесла 87.5% от котировавшегося carry — но состав результата поменялся полностью. Длинная нога перевыполнила котировку, потому что ставка на Binance ушла ещё глубже в минус. Короткая нога перевернулась: она входила как получающая и за срок удержания заплатила $1.39, час за часом, пока на последнем часе ставка не вернулась.
Отсюда способ читать эту карточку: Funding spread отвечает на вопрос «сколько платят прямо сейчас», а не «сколько заплатят за время удержания». Второй вопрос закрывают Consistency и Stability на Live Spreads — доля часов с положительным carry и ровность его величины.
Стоимость исполнения
Полный оборот — четыре исполнения, и каждое стоит по своей ставке.
| Нога | Вход | Выход | Итого |
|---|---|---|---|
Binance | 0.29 суммарно | 0.29 | |
Bybit | 0.10797 (limit, 0.036%) | 0.28071 (market, 0.100%) | 0.38869 |
| Итого | 0.679 = 0.227% от номинала ноги |
Это ровно то, чего нет в Execution и в Round-trip cost: обе величины gross. Проверить последствие можно на самом наглядном числе гайда — carry шёл 0.24 USDT в час, значит комиссии в 0.679 отбивались 2 часа 50 минут. Платформа котировала Break Even в 28 минут. Реальная окупаемость оказалась в шесть раз длиннее котируемой — и всё равно вчетверо короче срока удержания.
Приводят к сроку и капиталу
| Величина | Значение | Как получена |
|---|---|---|
| Срок удержания | 11 ч 42 мин 47 с = 11.7131 ч | закрытие − открытие |
| Развёрнутый капитал | $200.00 | сумма депозитов обеих площадок |
| Результат | +$3.01 | сумма дельт балансов |
| Доходность | +1.505% | 3.01 / 200 |
| Коэффициент аннуализации | ×747.89 | 8760 ч / 11.7131 ч |
| APR | ≈ +1 126% | 1.505% × 747.89 |
Аннуализация — это пересчёт короткого результата на год: «если бы так шло всё время». 8760 — число часов в году. APR здесь — простое масштабирование одного наблюдения на год, без реинвестирования. Одиннадцать часов, растянутые на год, дают четырёхзначное число механически, и оно ничего не говорит о том, повторится ли такой результат. Это способ сравнить две сделки разной длины между собой, а не прогноз.
Знаменатель меняет заголовок втрое, поэтому его называют явно:
| База расчёта | Доходность | APR |
|---|---|---|
| Развёрнутый капитал, $200.00 | +1.505% | ≈ +1 126% |
| Задействованная маржа, $59.89 | +5.03% | ≈ +3 759% |
| Суммарный номинал двух ног, $598.92 | +0.503% | ≈ +376% |
Все три верны. Первая — базовая, потому что свободный остаток на счетах не простаивает: это буфер, который держит ноги живыми при движении против позиции. Доходность, посчитанная от одной маржи, описывает стратегию без буфера, то есть не ту, которая торговалась.
Сводка сделки
| Значение | Доля результата | |
|---|---|---|
| Сближение спреда | +$0.69 | +23% |
| Рассогласование ног (73 SKR) | −$0.11 | −4% |
| Фандинг нетто | +$2.81 | +93% |
| Комиссии | −$0.68 | −23% |
| Документировано по записям бирж | +$2.71 | |
| Результат по счетам | +$3.01 | 100% |
Сделка закрывала два разрыва сразу и жила фандингом: carry дал больше, чем весь ценовой результат, вчетверо. Ценовая сторона при этом отработала как задумано — 25.7% входного разрыва — просто она была меньшей частью тезиса.
Журнал сделок
Половина полей, нужных для расчёта выше, существует только в момент сделки. Котировки карточек живые и через час другие; Break Even на строке пересчитывается непрерывно; комиссию входа видно в истории ордеров, но связать её с решением, которое её породило, задним числом уже нечем. Журнал ведут не ради дисциплины, а потому что иначе разбор невозможен.
Формат ниже — минимальный: убрать из него нечего, не потеряв одну из строк расчёта. Заполнен сделкой SKR.
Блок 1 — до входа, с платформы
| Поле | SKR |
|---|---|
| Время чтения пары, UTC | 2026-09-01 21:24:55 |
Ссылка Share | spreadlabs.io/pair-analysis?token=SKR&long=binance&short=bybit |
Depth | $1k |
Funding spread | +805.15% |
Entry · top of book | +0.879% |
Exit · top of book | −0.922% |
Round-trip cost | −0.043% |
Break Even / Intervals to B/E | ≈ 28 мин / 1 |
| Фандинговый интервал ног | Binance 1h · Bybit 1h · schedule-aligned |
Volume 24h лонг / шорт | $354.5M / $85.6M |
Open interest лонг / шорт | $13.6M / $8.5M |
Целевой уровень Exit Spread | не зафиксирован |
| Условие выхода по риску | не зафиксировано |
Две последние строки в этой сделке пусты, и это видно только благодаря журналу. Именно их записывают до входа: без них решение о закрытии принималось по обстановке, а не по плану, и проверить его задним числом нечем.
Блок 2 — в момент исполнения
| Поле | Binance LONG | Bybit SHORT |
|---|---|---|
| Время входа, UTC | 00:26:41 | 00:26:13 |
| Тип ордера | – | Limit |
| Количество | 12 683 SKR | 12 610 SKR |
| Средняя цена входа | 0.0235737 | 0.023785 |
| Номинал входа | $298.99 | $299.93 |
| Комиссия входа | 0.29 суммарно за оборот | 0.10797 |
| Плечо / маржа | 10x кросс / $29.90 | 10x / $29.99 |
| Баланс до | 100.00 | 100.30 |
Строка с количеством — та, на которой видно рассогласование в 73 монеты. В момент входа она стоит одну секунду внимания и снимает 15% потери на ценовой стороне.
Блок 3 — после закрытия
| Поле | Binance LONG | Bybit SHORT |
|---|---|---|
| Время выхода, UTC | 12:09:28 | 12:09:28 |
| Тип ордера | – | Market, 4 исполнения |
| Средняя цена выхода | 0.0221041 | 0.022261 |
| Комиссия выхода | входит в 0.29 | 0.28071 |
| Фандинг за сделку | +4.20 | −1.38695 |
| Баланс после | 85.25 | 117.76 |
Блок 4 — расчёт
| Величина | Формула | SKR |
|---|---|---|
| Результат по цене, лонг | кол-во × (выход − вход) | −18.6386 |
| Результат по цене, шорт | кол-во × (вход − выход) | +19.2176 |
| Сближение спреда | совп. кол-во × [(вход_шорт − вход_лонг) − (выход_шорт − выход_лонг)] | +0.686 |
| Цена рассогласования | разница кол-ва × (выход − вход) на большей ноге | −0.107 |
| Доля закрытого разрыва | сближение / разрыв входа | 25.7% |
| Результат ноги | по цене + фандинг − комиссии | −14.729 / +17.442 |
| Срок удержания | закрытие − открытие | 11.7131 ч |
| Результат сделки | сумма дельт балансов | +3.01 |
| Доходность | результат / развёрнутый капитал | +1.505% |
| APR | доходность × 8760 / срок в часах | ≈ +1 126% |
| APR фандинга по ноге | фандинг / номинал × 8760 / срок | +1 050.6% / −345.8% |
Блок 5 — сверка, без неё журнал не закрыт
| Проверка | SKR |
|---|---|
| Сумма результатов ног | +2.713 |
| Сумма дельт балансов | +3.010 |
| Расхождение | +0.297 |
Расхождение записывают, а не подгоняют. Ноль означает, что все компоненты найдены; не ноль — что какое-то движение по счёту осталось за пределами разбора, и строка об этом честнее, чем сведённая таблица.
Три поля стоит завести отдельно и заполнять раз в квартал, а не раз в сделку: собственные ставки maker и taker на каждой площадке, фандинговый интервал каждой площадки и срок депозита и вывода между ними. Они меняются редко, но входят в каждый расчёт Break Even.
Журнал — это бухгалтерия, а не отчётность о результатах. Он существует, чтобы следующая сделка считалась по фактическим издержкам этой, а не по котировкам, которые она видела.
Когда спред не сходится
Разрыв может не сузиться, а расшириться. Позиция при этом остаётся захеджированной по направлению — токен может идти куда угодно, — но закрытие становится дороже, чем было при входе.
Видно это в трёх местах, и все три уже знакомы: Exit Spread в строке стал хуже, чем на входе; Execution расширился; на графике Price spread линии входа и выхода расходятся, а не сближаются.
Ждать позволяет только carry. Пока Funding spread положительный, время работает на позицию: каждый фандинговый интервал приносит начисление, которое покрывает часть стоимости оборота. Именно это и меряют Break Even и Intervals to B/E. Прочерк в них — прямой ответ: ждать за чужой счёт не получится, и весь результат обязан прийти из сужения разрыва.
Иногда сходиться нечему. Разрыв бывает не отклонением, а нормальным состоянием пары:
| Причина | Как выглядит на платформе |
|---|---|
| Устойчивая премия одной площадки | Spread distribution показывает, что широкий уровень и есть обычный, а Spread %ile стоит в середине, а не на краю |
| Разные фандинговые режимы площадок | ставки ног расходятся систематически, Consistency высокая при устойчиво разном APR Long / APR Short |
| Тонкая нога дрейфует сама по себе | малые Volume 24h и Open interest на меньшей ноге: цена там ведома, а не ведёт |
| Инструмент останавливают | делистинг, приостановка торгов или вывода на одной из площадок |
Spread distribution и Spread %ile отвечают на этот вопрос лучше всего остального: если текущий «широкий» спред и есть обычный уровень для пары, ожидание сходимости не имеет основания.
Три исхода, и различает их не удача. Разрыв вернулся к своему обычному уровню. Разрыв не вернулся, но carry покрыл ожидание. Ни то ни другое — и тогда за ожидание заплачено дважды: расширившимся выходом и временем, в течение которого ничего не начислялось. Третий исход целиком описывается прочерком в Break Even, который был виден до входа.
Ожидание не бывает бесконечным, и заканчивается оно не по решению трейдера. Маржа на проигрывающей ноге, ликвидация этой ноги, делистинг инструмента, остановка вывода на площадке — любое из этого закрывает позицию по тем ценам, которые есть в этот момент, а не по тем, которых ждали.
Отсюда конструктивный вывод, который видно на SKR. Та сделка стояла на двух основаниях сразу: разрыв мог сузиться, и carry платил за ожидание. Разрыв сузился на 25.7%, carry перевернулся на одной ноге — и позиция всё равно закрылась в плюсе, потому что второе основание держало, пока первое работало не полностью. У пары с одним основанием такого запаса нет.
Частые ошибки
| Ошибка | Чем оборачивается | Где видно заранее |
|---|---|---|
| Сравнивать строки на дефолтной глубине, а торговать большим размером | Спреды и порядок строк посчитаны не для того размера, который исполнится | Depth в тулбаре, эффективные линии на графике Price spread |
| Выравнивать ноги по долларам, а не по количеству монет | Остаток превращается в направленную позицию: на SKR 73 монеты забрали 15% ценового результата | Строка с количеством в обоих терминалах |
Читать Entry Spread без Exit Spread | Половина стоимости оборота остаётся неучтённой | Execution — сумма обоих, в той же строке |
Считать Δ APR, Execution и Round-trip cost чистыми | Все три gross; собственные комиссии сверху | На SKR комиссии 0.227% номинала растянули окупаемость с 28 минут до 2 ч 50 мин |
Принимать Funding spread за прогноз | Это ставка в момент чтения: на SKR пара дала 87.5% котировки, а короткая нога перевернулась с получения на оплату | Consistency и Stability на Live Spreads |
| Игнорировать разрыв ликвидности между ногами | Тонкая нога ограничивает размер и принимает выход: у RED объёмы расходились в 850 раз | Volume 24h, Open interest, OI Diff, Volume Diff |
| Вычитать процент выхода из процента входа | Они посчитаны от разных цен, если цена сдвинулась | Считать в валюте счёта, проценты выводить из денег |
| Мерить доходность от задействованной маржи | Свободный остаток — буфер, а не простой капитал; на SKR разница между базами трёхкратная | Строка «развёрнутый капитал» в журнале |
| Не записать целевой выход и условие риска до входа | Решение о закрытии принимается по обстановке и не проверяется потом | Блок 1 журнала |
| Закрыть одну ногу и оставить вторую | Это не половина позиции, а направленная позиция полным размером | Список открытых позиций на обеих площадках |
| Брать результат сделки из карточки закрытой позиции | Карточка описывает позицию, а не счёт | Дельта баланса, блок 5 журнала |
| Держать позицию дольше, чем работает её основание | Расширившийся выход плюс время без начислений | Funding spread, Funding APR по ногам, Spread %ile |
Справочник
Колонки Live Spreads, которые использует этот гайд. Полный состав из 27 колонок и определения каждой — на странице Live Spreads; в самом интерфейсе определение любой колонки открывается наведением на её заголовок.
| Колонка | Значение |
|---|---|
Entry Spread | Ценовой разрыв, который пересекают при открытии, на объёме из Depth |
Exit Spread | Тот же разрыв для закрытия, на том же объёме |
Execution | Entry Spread плюс Exit Spread — полная стоимость оборота по исполнению |
Mark Spread | Разница mark-цен двух площадок (mark-цена — справочная цена биржи, по ней считают прибыль и ликвидацию) |
Break Even | Срок удержания, за который фандинговый carry покрывает Execution; прочерк — не покрывает |
Intervals to B/E | То же в фандинговых интервалах пары |
Δ APR | Годовая разница фандинговых ставок между ногами, gross |
APR Long / APR Short | Ставка каждой ноги отдельно |
Next Funding Long / Next Funding Short | Обратный отсчёт до следующей выплаты на каждой площадке |
Spread %ile | Где текущий Entry Spread находится в собственной 30-дневной истории пары |
Consistency | Доля часов за 30 дней, когда пара платила положительный net funding |
Stability | 0–100: насколько ровно держится величина фандинга пары относительно всех пар |
Duration | Сколько спред держится на текущем уровне |
OI Sum / OI Diff | Суммарный открытый интерес обеих ног и разрыв между ними в % |
Volume Sum / Volume Diff | Суммарный объём за 24 часа и разрыв между ногами в % |
Карточки и панели Pair Analysis:
| Элемент | Значение |
|---|---|
Funding spread | Годовой carry между двумя ногами в момент чтения |
Entry · top of book | Стоимость открытия по верху стакана |
Exit · top of book | Стоимость закрытия по верху стакана |
Round-trip cost | Вход плюс выход — полная стоимость завершённой сделки |
Price & volume | Ask, Bid, Open interest, Volume 24h по каждой ноге |
Funding | Funding 1h, Funding 24h, Funding APR, Next funding по каждой ноге |
Price spread | Четыре ряда: Entry · top, Exit · top и те же два с поправкой на глубину |
Spread distribution | Гистограмма спреда входа с маркером на текущем значении |
Контролы тулбара Live Spreads:
| Контрол | Что делает |
|---|---|
Table mode | Два пресета колонок: Funding rate и Price; переключает и сортировку |
Columns | Показ, скрытие и порядок колонок, N / 27 shown |
Depth | Объём, на котором котируются Entry Spread и Exit Spread: $500 — $50,000 |
Exchanges | Фильтр по площадкам: одна — все пары с ногой на ней, две и больше — только пары между ними |
Filters | Числовые диапазоны: Δ APR, OI Sum, Price Spread, OI Diff, Volume Sum, Only favorites |
Поиск ⌘K | Фильтрация по токенам и площадкам |